自由診療と先進医療の違いとは?全額自己負担になる医療費の真相
病気やケガの治療を受ける際、病院の窓口や保険のパンフレットで目にする「先進医療」と「自由診療」。どちらも公的保険が効かない特別な治療というイメージを持たれがちですが、その実態と費用負担の仕組みには、家計を大きく左右する決定的な違いが存在します。
同じ「保険がきかない治療」であっても、一方は診察料や検査代に保険が併用できるのに対し、もう一方は診察から投薬までのすべてが10割負担になるという明確なルールが定められています。知らずに治療を選択すると、数百万円単位の想定外な出費に見舞われるリスクも少なくありません。医療費の仕組みと2026年現在の最新動向を踏まえ、後悔しない治療選択のポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:先進医療は「技術料のみ全額自己負担」で基本診療には保険が適用される一方、自由診療は診察や検査を含む「治療費の全額が10割自己負担」となる。
- 要点2:日本の医療制度では原則「混合診療」が禁止されており、国の承認がない自由診療と保険診療を併用すると、本来保険が効くはずの基本治療費まで全額自己負担になる。
- 要点3:先進医療は民間保険の「先進医療特約」でカバーできるが、自由診療は高額療養費制度も対象外となるため、事前の資金計画とエビデンスの確認が不可欠。
【徹底比較】自由診療と先進医療の決定的な違い|保険診療との関係
日本の医療制度における治療区分は、大きく「保険診療」「先進医療」「自由診療」の3層構造に分かれています。まずはそれぞれの位置づけと費用の内訳を整理して把握することが大切です。
公的医療保険の適用範囲内で行われる一般的な治療は、患者の自己負担が原則1割から3割で済みます。これに対し、高度な医療技術を用いたり、未承認薬を使ったりする治療において、「先進医療」と「自由診療」の分岐が生じます。
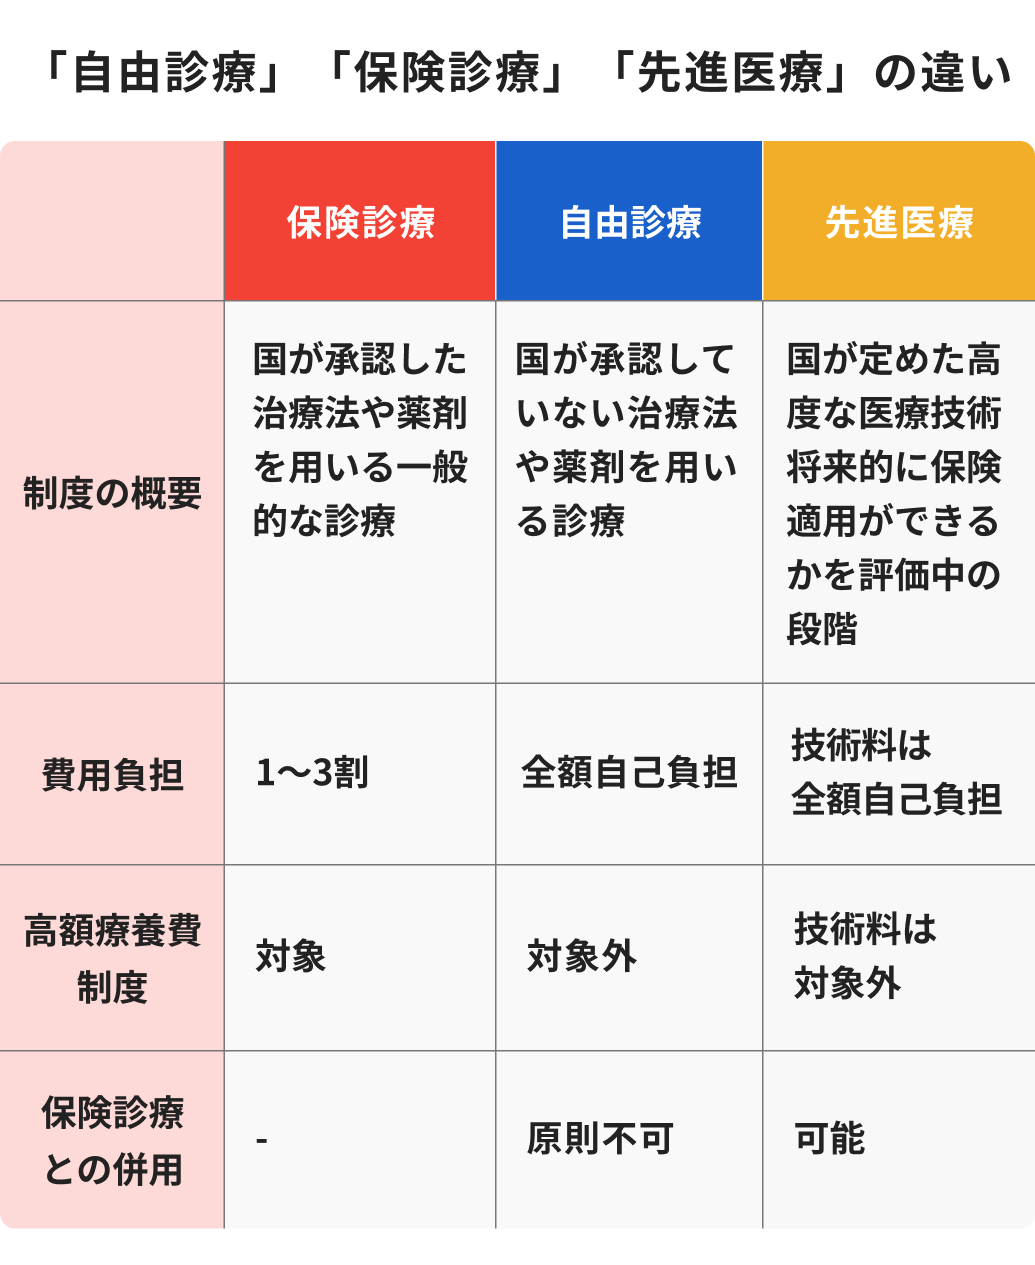
| 項目 | 保険診療 | 先進医療 | 自由診療 |
|---|---|---|---|
| 治療の位置づけ | 国が有効性・安全性を認め保険適用した標準治療 | 厚生労働省が承認した特定の高度医療技術 | 国が保険適応を認めていない治療・投薬全般 |
| 基本部分の費用(診察・検査・入院) | 1〜3割負担(保険適用) | 1〜3割負担(保険適用) | 10割全額自己負担 |
| 特殊な技術料・薬剤費 | 1〜3割負担(保険適用) | 全額自己負担 | 10割全額自己負担 |
| 高額療養費制度の適用 | 対象 | 基本診療部分のみ対象(技術料は対象外) | 完全に対象外 |
| 実施できる医療機関 | 全国の保険医療機関 | 厚労省の認可を受けた特定大学病院・専門施設 | 医師免許を持つ任意のクリニック・病院 |
上記の先進医療・自由診療の比較表からも明らかなように、最大の違いは「通常の診察や入院費用に健康保険が使えるかどうか」という点に集約されます。
なぜ自由診療は全額自己負担なのか?「混合診療の禁止」に隠された理由
「なぜ自由診療を受けると、本来なら保険が使えるはずの血液検査やベッド代まで全額自己負担になってしまうのか?」という疑問を抱く方は少なくありません。この疑問の鍵を握るのが、日本の医療法体系における「混合診療の禁止」という原則です。
混合診療とは、1つの治療プロセスの中で「保険診療」と「保険外診療」を同時に受けることを指します。日本の公的医療保険制度では、安全性や有効性が十分に科学的立証されていない治療が安易に広まるのを防ぐことや、患者間の不当な負担格差を抑える目的から、この併用を厳格に禁じています。
仮に自由診療の抗がん剤を投与する場合、その投与に伴う点滴の手技料、事前の血液検査、レントゲン撮影、さらには同日の入院基本料に至るまで、一連の医療行為すべてが自由診療(10割自己負担)として計算されます。国からの公費負担が一切入らないため、窓口での請求額が跳ね上がる仕組みです。
また、自由診療はどれほど高額になっても、医療費の自己負担額に上限を設ける「高額療養費制度」の対象外となります。1回の手術や1サイクルの投与で数百万円がかかる場合、その全額を患者本人が工面しなければなりません。
厚生労働省が認める「先進医療」の仕組みとがん治療費用の相場
混合診療が原則禁止されている日本において、例外的に「保険診療との併用」が認められている制度こそが、厚生労働省が指定する先進医療技術です。
先進医療とは、大学病院や国立がん研究センターなどの専門機関で開発された最新技術のうち、有効性と安全性が一定水準を満たしていると国が評価したものを指します。将来的に保険収載(保険適用)を目指す前段階の評価療養として位置づけられています。
がん治療において代表的な先進医療の費用相場は以下の通りです。
- 重粒子線治療(がん治療):技術料 約310万円〜350万円(全額自己負担)
- 陽子線治療(小児がん・一部疾患を除く):技術料 約250万円〜300万円(全額自己負担)
- 白内障手術に伴う多焦点眼内レンズを用いた治療(一部技術):技術料 約30万円〜60万円
先進医療を選択した場合、上記のような「技術料」そのものは患者の実費負担となります。しかし、同時に行われるCT・MRI検査、投薬、入院室料などの基本部分は公的医療保険(3割負担など)が適用され、高額療養費制度も利用できるため、総支出は自由診療に比べて抑えられます。
民間医療保険の「先進医療特約」は本当に必要か?加入メリットと落とし穴
生命保険や医療保険の加入時に必ず提案される「先進医療特約」。月額100円〜200円程度のわずかな掛け金で付加できることから加入率は極めて高い水準にあります。この特約にはどのようなメリットと注意点があるのでしょうか。
民間医療保険における先進医療特約の最大のメリットは、通算2,000万円程度を上限として、数百万単位で発生する先進医療の技術料実費がそのまま給付される点です。手元資金を削ることなく最新の粒子線治療などを受けられる安心感は大きな強みといえます。
一方で、加入者が認識しておくべき落とし穴も存在します。
第一に、特約の対象となるのは「治療を受けた時点で厚生労働省の先進医療に指定されている技術」に限られる点です。過去に先進医療だった技術が効果を認められて一般の「保険診療」へ格下げ(保険収載)されたり、逆にエビデンス不足で指定を取り消されたりした場合、特約の給付対象から外れます。
第二に、どれほど高額な治療費であっても「自由診療」枠で行われる未承認薬投与などは、先進医療特約では1円も保障されません。自由診療まで手厚くカバーしたい場合は、自由診療補償に特化した別の保険プラン(がん特化型保険など)を検討する必要があります。
見落としがちな自由診療のデメリットとリスク|治療選択の判断基準
自由診療には「国内未承認の最新薬が使える」「保険の制限にとらわれない手厚い個別化医療を受けられる」といった選択肢の広さがあります。しかし、費用面以外にも無視できないリスクが存在します。
最大の懸念は、「安全性と有効性の担保レベルが医師やクリニックに委ねられている」という点です。保険診療や先進医療は厳格な臨床試験データを基に国が審査していますが、自由診療の中には十分な医学的根拠(エビデンス)が確立されていない免疫療法や再生医療を掲げる医療機関も散見されます。
さらに、自由診療に伴う重篤な副作用や健康被害が生じた場合、公的な「医薬品副作用被害救済制度」の対象外となるケースがほとんどです。治療費を支払うだけでなく、万が一の事態における補償面でも極めて不利な立場に立たされるリスクを十分考慮しなければなりません。
【2026年最新】確定申告で損をしないための医療費控除の適用条件
高額な医療費を支払った年の確定申告で役立つのが「医療費控除」です。1年間に支払った医療費の合計が原則10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、所得控除を受けることができます。
ここで押さえておきたいのが、2026年現在の税制における適用可否の境界線です。
- 先進医療の技術料:医療費控除の対象(領収書を保管し申告が必要)
- 自由診療の治療費:医師による治療・療養に必要なものであれば原則対象(国内未承認薬の投与であっても、治療目的と認められる場合は対象となるケースが多い)
- 対象外となる自由診療:美容整形、容姿を美化するための審美歯科治療、予防接種、病気の治療を目的としない健康診断費用など
なお、民間保険の先進医療特約やがん保険の一時金を受け取った場合は、その受取金額を支払った医療費から差し引いて申告する義務があります。自己負担が実質ゼロになった部分については控除の対象外となるため、二重控除にならないよう計算書類を正確に整理することが求められます。
【自由診療と先進医療の違い】に関するよくある質問(FAQ)
Q1:自由診療と先進医療は、受診する病院を自分で選べばどちらでも受けられますか?
A1:いいえ、異なります。自由診療はその治療を取り扱う医療機関であればどこでも受診可能ですが、先進医療は厚生労働省が施設基準や実績を審査し、認可を出した特定の医療機関(大学病院や専門指定病院)でしか実施できません。同じ技術であっても認可外の病院で受けると自由診療扱いになります。
Q2:がんの先進医療を受けたい場合、必ず数十万円〜数百万円の現金を用意しないといけませんか?
A2:民間保険の先進医療特約に加入している場合、最近は保険会社が病院へ直接技術料を立て替え払いするサービスを導入しているケースが増えています。このサービスを利用できれば、窓口で多額の現金を用意することなく治療を開始できます。事前に加入中の保険会社へ直接支払いの可否を確認することをお勧めします。
Q3:先進医療が将来的に保険適用された場合、費用はどう変わりますか?
A3:先進医療として効果が認められた技術は、定期的な国の見直しによって通常の「保険診療」へと移行(保険収載)されることがあります。保険収載されると、技術料も含めて1〜3割負担となり、高額療養費制度の上限額も適用されるため、患者の経済的負担は大幅に軽減されます。
まとめ:自分と家族を守る賢い医療選択のために
先進医療と自由診療は、どちらも標準的な保険診療の枠組みを超えた選択肢ですが、その費用構造、法的な併用の可否、そして安全性に対する国の審査基準には明確な一線が引かれています。
全額自己負担の重みや混合診療禁止のルールを正しく理解していれば、不必要な保険の重複加入を防ぎ、いざというときに適切な医療へ最短距離でアクセスすることが可能になります。医療技術や制度は日々更新され続けています。万が一の事態に備え、公的保障と民間特約のバランスをいま一度見直しておくことが、何よりの安心につながります。 (出典: 自由 診療 先進 医療 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。