楽天銀行の海外送金は本当にお得?手数料と着金の真相【2026最新】
海外への留学費用や生活費の仕送り、あるいはビジネスや海外移住に伴う資金移動において、メガバンクに代わるオンラインの手軽な選択肢として名前が挙がるのが「楽天銀行の海外送金」です。窓口へ足を運ぶ必要がなく、原則24時間365日Web完結で200ヶ国以上に送金できる利便性は、多忙な現代のユーザーにとって大きな魅力に見えます。
しかし、ネット上の口コミやSNSの実態を調査すると、「手数料が格安のはずなのに手取り額が大幅に減っていた」「着金が遅くて相手から催促された」「手続きが突然弾かれて送金できない」といった困惑と不満の声が少なくありません。2026年現在、国際送金サービスを取り巻く金融規制や競合環境が激変する中で、楽天銀行の海外送金は本当に選ぶべきサービスなのでしょうか。表面的な宣伝文句の裏に潜むコスト構造やリスク、他社サービスとの決定的な違いを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面上の送金手数料750円の裏に「独自の為替スプレッド」と「中継銀行手数料」の2つの隠れコストが存在する
- 要点2:着金日数は通常1〜3営業日だが、マイナンバー登録の不備やマネーロンダリング対策の審査により1週間以上停滞する事例が頻発
- 要点3:少額から中規模の個人送金では専門サービスが優位なケースが多い一方、楽天銀行ならではの活用法と明確な使い分けの基準がある
【手数料の落とし穴】格安750円の裏側と中継銀行手数料の真実
楽天銀行の公式サイトを開くと、真っ先に目に飛び込んでくるのが「海外送金手数料750円」という破格の数字です。大手メガバンクの窓口送金手数料が数千円から1万円近く設定されていることと比較すれば、一見すると圧倒的なコストパフォーマンスを誇るように映ります。しかし、現場の利用者が最もショックを受けるのは、受取人の口座に入金された金額が事前の計算よりも目減りしている瞬間です。
国際送金におけるトータルコストは、単一の手数料だけで決まるわけではありません。楽天銀行をはじめとする伝統的な銀行送金(SWIFTネットワーク)には、主に3つのコストレイヤーが存在します。
- 送金手数料:楽天銀行側へ直接支払う基本費用(750円)
- 為替スプレッド(隠れコスト):市場の為替レート(仲値)に対して銀行が上乗せする為替手数料
- 中継銀行手数料(コルレス手数料):送金銀行と受取銀行の間を仲介する銀行が差し引く中継費用
特に注意すべきが中継銀行手数料です。日本から海外の銀行へ送金する際、直通のネットワークがない場合は複数の「中継銀行」を経由するバケツリレー方式が採られます。この際、中継銀行側が自らの手数料として1回あたり15ドル〜40ドル前後(数千円相当)を送金額から直接差し引くケースが日常茶飯事です。その結果、「750円で送れたはずなのに、受取額が5,000円以上も少なくなっていた」という悲劇が構造的に発生します。
さらに見過ごせないのが「為替レートに含まれるスプレッド」です。楽天銀行の適用レートは、インターバンク市場のリアルタイムレートに為替手数料が含まれた独自設定となっています。送金額が数十万円、数百万円と大きくなるほど、この為替スプレッドによるコスト負担は数千円から数万円規模へと膨らみ、表面上の750円という手数料の安さを完全に相殺してしまう点には十分な警戒が必要です。

【徹底比較】Wiseと楽天銀行の海外送金はどちらがお得か?
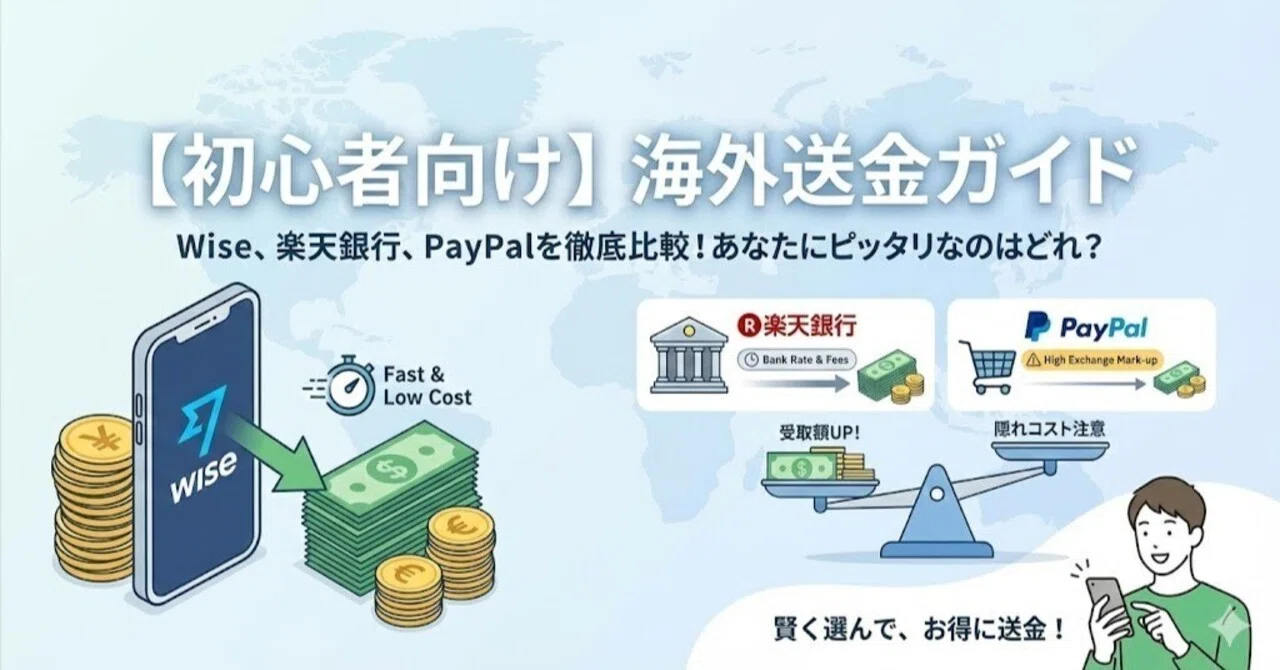
2026年現在の国際送金シーンにおいて、比較検討の筆頭に挙げられるのが資金移動専業の「Wise(旧TransferWise)」です。銀行ネットワーク(SWIFT)を利用する楽天銀行と、国内外の口座網を独自にマッチングさせて国際送金を実現するフィンテック企業とでは、手数料体系と実質コストにどのような差が生まれるのでしょうか。
日本からアメリカの銀行口座へ「1,000米ドル」および「5,000米ドル」を送金する場合の客観的な比較データを下表にまとめました。
| 項目 | 楽天銀行(海外送金) | Wise(ワイズ) | 編集部の見解・評価 |
|---|---|---|---|
| 表面送金手数料 | 一律 750円 | 変動制(送金額の約0.6%〜0.8%) | 楽天銀行が見かけ上は格安に見える |
| 適用為替レート | 同行独自レート(スプレッド上乗せあり) | ミッドマーケットレート(上乗せなし) | 為替の透明性はWiseが圧倒的 |
| 中継銀行手数料の有無 | 発生する可能性あり(15〜40ドル程度) | なし(国内送金リレーのため原則0円) | 受取額の目減りリスクに大きな差 |
| 1,000ドル送金時の実質負担 | 約 4,000円〜7,500円相当(中継料含む) | 約 1,000円〜1,500円前後 | 少額送金ではWiseが明確に低コスト |
| 着金スピード | 通常 1〜3営業日(審査時は1週間超) | 即時〜数時間(最長でも翌営業日) | 緊急性を要する送金ならWiseが有利 |
データが示す通り、日常的な生活費送金や小規模な取引(1,000ドル〜3,000ドル未満)において、実質的な総支払コストで楽天銀行がWiseを上回ることは極めて困難です。中継銀行の手数料が不確定である以上、「最終的にいくら届くか」を事前に1円単位で確定させにくいという銀行SWIFT送金特有の制約も、計画的な資金管理を求めるユーザーにとっては大きな懸念材料となります。
【着金日数の実態】「着金が遅い」と噂される理由と3つの停滞要因
「月曜日に手続きしたのに金曜日になっても届かない」「ステータスが処理中のまま動かない」。ネット上のコミュニティで頻繁に見受けられるのが、楽天銀行の海外送金における着金スピードへの不満です。
楽天銀行の公式案内では、送金実行から着金までの標準日数は「原則1〜3営業日程度」と案内されています。この数値自体は一般的な銀行の国際送金と比べても平均的ですが、現場のユーザーが「想定外の遅延」に直面する背景には、以下の3つの明確な要因が存在します。
1. 中継銀行の営業日とタイムゾーンの時差
日本が営業日であっても、経由する中継銀行の国や受取国の銀行が週末・祝日である場合、送金処理は完全にストップします。金曜日の午後に日本側で依頼した場合、実質的な処理が受取国で開始されるのが翌週火曜日以降になるケースも珍しくありません。
2. 厳格化するマネーロンダリング防止(AML)審査
2026年現在、国際的なテロ資金供与およびマネーロンダリング対策の規制基準(FATF勧告)はかつてないほど厳格化されています。楽天銀行側、あるいは途中の経由銀行の自動モニタリングシステムに特定のキーワード(人名、会社名、送金目的の文言)が引っかかった場合、即座に送金が一時保留(保留・精査ステータス)となり、人手による個別審査へと回されます。
3. 追加の送金目的確認・エビデンス提出要求
保留となった場合、銀行側からメール等で「送金目的を証明するインボイスや契約書」「送金資金の源泉を証明する資料」の提出を求められます。これに気付かず対応が遅れたり、提出書類の確認に日数を要したりすることで、結果的に着金まで1週間〜10日以上を要してしまう事態が発生します。
【トラブル検証】「海外送金ができない」時に疑うべき4大原因
「送金ボタンが押せない」「手続きの途中でエラーが出る」といった、送金手続きそのものが成立しないトラブルも後を絶ちません。利用者が直面しやすい代表的な原因を整理しました。
第一の壁:マイナンバー登録と利用登録の未完了
楽天銀行で海外送金を利用するには、通常の普通預金口座を開設しているだけでは不十分です。事前に「海外送金利用登録」を行い、個人番号(マイナンバー)の確認書類をアップロードして銀行側の承認を得る必要があります。この事前審査には数営業日を要するため、「今すぐ送りたい」と焦って手続きを始めても即日送金はできません。
第二の壁:送金限度額の上限超過
楽天銀行の海外送金には明確な限度額が設けられています。一般的な個人口座の場合、1回あたり100万円相当額以下、1日あたり100万円相当額以下、1ヶ月あたり200万円〜500万円相当額以下といった厳格な送金上限枠が設定されています。これを超える大口送金を希望する場合、事前の限度額変更申請や追加の所得証明資料が求められます。
第三の壁:受取人情報(SWIFT/BICコード)の入力不備
国際送金では、アルファベットのわずかなスペルミスや口座番号の形式違いが命取りとなります。特にヨーロッパ向けの送金における「IBAN(国際銀行口座番号)」の桁数不足や、受取銀行の「SWIFTコード(8〜11桁の英数字)」の誤記は、システムエラーや送金組戻し(リジェクト)の最大の原因です。
第四の壁:暗号資産取引や投機目的とみなされる取引
海外の無登録暗号資産交換業者への入金や、外為証拠金取引(FX)口座への資金移動、使途が「投資・運用」と曖昧に記載されている送金依頼は、銀行のリスク管理方針により自動的に弾かれる傾向が強まっています。
海外からの送金受取(被仕向け送金)の実態とユーザーの評判
海外送金は「送る」だけでなく、海外のクライアントからの報酬受け取りや、海外口座の残高を日本へ引き揚げる「受取(被仕向け送金)」でも利用されます。楽天銀行は外貨預金口座を併設しているため、円貨だけでなく米ドルやユーロなどの外貨のまま受け取ることも可能です。
しかし、受取時においてもコストと手間は発生します。楽天銀行の海外送金受取手数料は1回あたり2,450円に設定されており、少額の報酬を受け取る際にはこの手数料が手取りを大きく圧迫します。
また、海外の送金人に対して正確な銀行情報を伝えなければ着金しません。送金人に伝えるべき必須データは以下の通りです。
- 受取銀行名:RAKUTEN BANK, LTD.
- 受取銀行SWIFTコード:RAKTJPJT
- 本店所在地:東京都港区港南2-16-5 NBF品川タワー
- 受取人口座番号:支店番号(3桁)+口座番号(7桁)
- 受取人名:口座名義人のローマ字氏名
SNSや口コミサイトにおける楽天銀行の受取評判を検証すると、「外貨のままプールしておき、円安が進んだタイミングで円転できる柔軟性は便利」と評価する声がある一方、「海外から着金した際、毎回のように電話やメールで資金使途の確認が入るため、受取承認までに数日待たされるのが億劫」といった厳格な確認プロセスに対する不満も根強く見られます。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の各種コミュニティや知恵袋、金融フォーラムに寄せられたリアルな利用者の声を収集・分析すると、楽天銀行の海外送金に対する評価は利用者の「送金額」と「送金頻度」によって残酷なまでに二極化していることが分かります。
肯定的なレビューの傾向:
「メインバンクが楽天なので、資金を移動させる手間がなく残高からそのまま送れるのが楽」「すでにマイナンバーを紐付けていれば、深夜でもPCから送金依頼を出せる利便性は高い」「1万ドルを超えるようなまとまった送金の場合、固定手数料の割合が下がるためメガバンクよりは使いやすい」
否定的なレビューの傾向:
「留学中の子供に500ドル送ったら、中継銀行で25ドル引かれて学校側から不足分の支払いを求められた」「為替レートの差(隠れコスト)が思った以上に大きく、Wiseの手数料シミュレーションと見比べたら数千円損していたことに後から気づいた」「カスタマーサポートに問い合わせても、中継銀行のどこで止まっているかは現地銀行に聞いてくれと言われて解決しなかった」
利用者の現場体験から導き出される本質は、楽天銀行のシステムそのものの欠陥というよりも、「伝統的な国際送金プロトコル(SWIFT)が抱える構造的限界」を理解せずに利用してしまったことによるギャップです。仲介金融機関が介在する以上、中継手数料の発生や審査による遅延は不可避であり、「安くて早くて完璧」を期待しすぎると痛い目を見ることになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまでの検証を踏まえ、国際送金において楽天銀行を選ぶべきユーザーと、他の代替サービスを検討すべきユーザーの境界線を明確に定義します。
楽天銀行海外送金が適している人:
- すでに楽天銀行を給与振込等のメインバンクとして利用しており、口座間の資金移動を省きたい人
- 1回あたり100万円近くの比較的大口の資金を動かす予定がある人(固定手数料の恩恵を最大化できる)
- 海外から外貨(米ドル等)のまま資金を受け取り、為替相場を見ながら外貨預金として据え置きたい人
利用を慎重に再考すべき人:
- 10万円〜30万円以下の生活費や授業料など、少額〜中規模の送金を定期的に行う人(Wise等の専業サービスの方が総コストは大幅に安い)
- 「受取人に届く最終額」を1円(1セント)の狂いもなく正確に確定させたい人
- 相手先への着金を翌日までに完了させたい緊急性の高い取引を抱えている人
- 事前のマイナンバー登録や各種証明書の提出手続きに時間をかけられない人
【楽天銀行の海外送金】に関するよくある質問(FAQ)
Q1:楽天銀行の海外送金手数料750円のほかに必ずかかる費用はありますか?
A1:はい。送金時の為替レートに含まれる「為替手数料(スプレッド)」が実質的なコストとして発生します。また、送金ルートにより中継銀行を経由する場合は、送金額から「中継銀行手数料(約15〜40米ドル相当)」が差し引かれる可能性が高いです。
Q2:送金手続きをしてから相手の口座に着金するまで何日かかりますか?
A2:公式の標準日数は原則1〜3営業日です。ただし、相手国や中継銀行の休業日、時差、マネーロンダリング防止のためのコンプライアンス審査(書類確認)が発生した場合は、着金までに1週間から10日前後を要することがあります。
Q3:楽天銀行で海外送金が急にできなくなる理由は何ですか?
A3:主な原因として、マイナンバーの未登録や有効期限切れ、送金限度額(1回100万円など)の超過、受取人の口座番号・SWIFTコードの入力ミスが挙げられます。また、暗号資産取引や資金使途が不透明な送金と判定された場合も取引が制限されます。
Q4:海外からの送金を受け取る場合、手数料はいくらかかりますか?
A4:楽天銀行で被仕向け送金(海外からの入金)を受け取る場合、受取手数料として1回あたり2,450円が発生します。また、外貨から日本円に換算して受け取る場合は、同行所定の為替スプレッドが適用されます。
まとめ:今後の動向と失敗しないための判断基準
楽天銀行の海外送金は、ネット銀行ならではの手軽さと24時間対応の利便性を備えている一方で、「隠れた中継手数料」や「独自レートによる為替コスト」といった伝統的SWIFT送金の構造的制約を色濃く残しています。
国際送金における失敗を防ぐ最大の鉄則は、「表面上の送金手数料」というキャッチコピーだけで判断せず、「送金手数料 + 為替スプレッド + 中継銀行手数料」を合算した実質総支払額でサービスを比較することです。
日常の生活費や数千ドル単位の送金であれば専業フィンテックのWiseなどをファーストチョイスとし、大口の資金移動や外貨預金の運用、楽天経済圏での資金集約を重視する場面では楽天銀行を組み合わせる——こうした適材適所の戦略こそが、余分なコストと着金トラブルを確実に回避するための最適な解答となります。 (出典: 楽天 銀行 海外 送金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。