【2026年最新】宗教法人ランキングの実態!信者数と資産規模の真実
日本国内に約18万法人存在するとされる宗教法人。巨大な信者数を抱える伝統教団から、政界や経済界に影響力を持つ新宗教まで、その活動規模や財政事情は長年ベールに包まれてきました。特に近年の社会的な関心の高まりを受け、「どの教団がどれほどの信徒数や資産を抱えているのか」という実態調査に注目が集まっています。
公的データである文化庁『宗教年鑑』の最新集計をはじめ、各教団の公表値や財務指標を丹念に突き合わせると、単純な信者数の大小だけでは見えてこない「知られざる勢力図」と「莫大な経済規模」が浮き彫りになってきます。本稿では、国内宗教法人の最新ランキングとその裏側にあるリアルな構造を徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的統計の信者総数は日本の総人口を大きく上回る「約1億7000万人」だが、重複カウントや公表基準の違いによるギャップが存在する。
- 要点2:伝統仏教や神社界が信徒減少に直面する一方、一部の新宗教は不動産や収益事業を通じて巨額の資産基盤を維持している。
- 要点3:「宗教法人は完全非課税」という誤解が多いものの、お布施・寄付金と収益事業では適用税率が明確に分かれており、透明化を求める法整備の議論が加速している。
【信者数ランキングの真相】文化庁「宗教年鑑」が示す驚愕のデータと実態
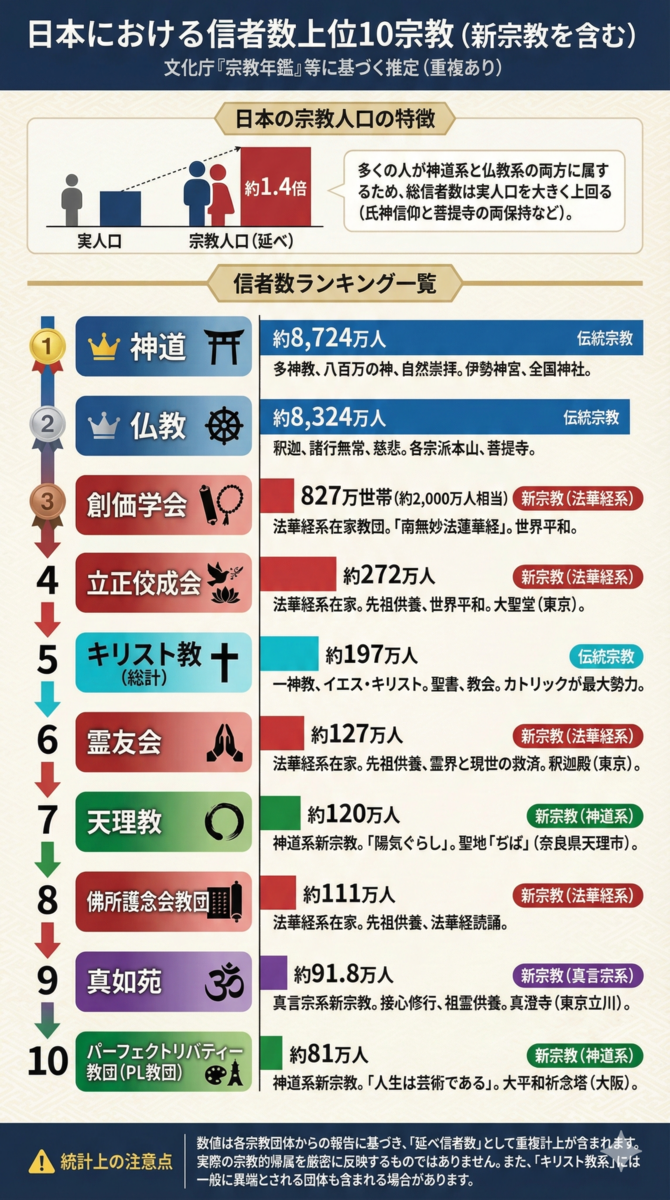
宗教法人の規模を測る上で第一の指標となるのが、文化庁の『宗教年鑑』最新版に基づくデータです。しかし、この数値を単純に合算すると、日本国内の信者総数は約1億7,000万人から1億8,000万人に達し、日本の総人口を大幅に超過するという現象が生じます。
このカラクリは、神道系と仏教系の双方が「氏子」や「檀家」を世帯単位で包括的に計上している点にあります。例えば、全国約8万社を統括する神社本庁の傘下数と包括信徒数は約8,000万人規模と公表されていますが、これは初詣や地域祭礼に参加する住民を広く氏子として捉えているためです。
一方、伝統仏教の信徒数一覧を紐解くと、浄土真宗本願寺派(お西)や真宗大谷派(お東)、曹洞宗、日蓮宗などがそれぞれ数百万人規模の公称信徒数を有しています。名目上の信者数と、教団活動に日常的にコミットしている実質的なアクティブ信者数との間には大きな乖離があるのが実情です。
【新宗教の勢力図と現在地】創価学会・立正佼成会など主要教団の会員数推移
戦後日本の宗教シーンで急速に台頭した新宗教各派は、現在どのような勢力図を描いているのでしょうか。公称信者数において国内最大規模を誇るのが創価学会の会員数推移です。国内公称827万世帯を掲げ、公明党の支持母体としても強固なネットワークを誇りますが、会員の高齢化や世帯世代交代に伴い、実動会員の維持が大きな課題となっています。
また、法華経系の大規模教団である立正佼成会の信者数は公称200万人前後を記録しており、対話を中心とした地域布教を続けています。さらに、真如苑やGLAなど、独自の実践やメディア発信で都市部中間層を取り込む教団も存在します。
新宗教の勢力図の現在を俯瞰すると、1970年代から80年代にかけての爆発的拡大期を過ぎ、教団ごとの組織力や後継者育成の成否によって二極化が進んでいます。青年層の獲得に成功している一部の教団を除き、多くの団体が信者減少と組織の縮小再編を迫られています。
【知られざる資産規模】宗教法人の財政状況と巨大教団のマネー構造
信者数以上に不透明とされてきたのが、宗教法人の資産規模です。宗教法人は広大な境内地や会館、研修施設、関連ビルなどの不動産を保有しており、その時価総額は数千億円から兆単位に達するケースも少なくありません。
教団の経済規模を支える宗教団体の収入源の内訳は、主に信者からの寄付金、お布施、会費、儀礼手数料などです。大規模教団では、一口数万円から数百万円に及ぶ寄付が集まり、年間数百億円規模のキャッシュフローが生まれます。例えば、幸福の科学の資産や事業展開に見られるように、出版事業、映画制作、教育機関(学校法人)の設立など、多角的な資本投下を行う教団も目立ちます。
ただし、地方の伝統寺院や過疎地の神社では、宗教法人の寄付金やお布施の規模が激減しており、年間収入が数百万円に満たない「限界寺院」が急増しています。宗教界全体の資産は、都市部の大規模法人に極端に偏在しているのが現実です。
【税制優遇の真相】宗教法人が「非課税」とされる理由と収益事業の課税ルール
ネット上などで頻繁に議論を呼ぶのが「宗教法人は税金を払っていない」という言説です。しかし、この宗教法人の税制優遇の真相を正確に理解している人は多くありません。
宗教法人が非課税とされる理由は、憲法第20条が保障する「信教の自由」と「政教分離」の原則に基づき、国家が宗教活動の根幹にお金(課税)を通じて介入することを防ぐためです。そのため、本堂での読経料、お布施、戒名料、お札・お守りの頒布といった純粋な宗教活動に伴う収入は法人税が非課税となっています。
しかし、法律で定められた「34の収益事業」(駐車場経営、不動産賃貸、物品販売、宿泊業など)から得た所得には、軽減税率(通常法人より有利な19%程度)が適用され、法人税が課税されます。固定資産税についても、宗教本来の用途に使用されている土地・建物のみが非課税であり、収益事業用の不動産は一般企業と同様に課税対象です。
【解散命令の経緯と法改正の波】透明性が問われる宗教界の現在
近年、旧統一教会(世界平和統一家庭連合)を巡る問題に端を発し、宗教法人のガバナンスとコンプライアンスがかつてないほど厳しく問われる時代に入りました。文部科学省による宗教法人の解散命令の経緯と裁判所の審理は、宗教法人法第81条(著しく公共の福祉を害すると明らかに認められる行為等)の適用要件を巡り、法曹界・宗教界を巻き込んだ議論に発展しています。
オウム真理教や明覚寺など、過去に解散命令が確定した事例は刑事事件を伴う極めて限定的なケースでした。しかし、民法上の不法行為責任を根拠とした解散命令請求が行われたことで、教団運営の適法性や寄付金集めの透明性が強く求められるようになっています。
さらに、宗教法人の乗っ取りやマネーロンダリングへの悪用を防ぐため、休眠宗教法人の売買規制や、財務諸表の開示範囲拡大に向けた法整備の動きが活発化しています。もはや「聖域」として閉ざされた運営を続けることは困難な局面を迎えています。
【宗教法人ランキング】に関するよくある質問(FAQ)
Q1:国内で実質的に最も信者数が多い宗教団体はどこですか?
A1:名目上の包括組織としては神社本庁や伝統仏教諸宗派が数千万人規模を公表していますが、個別の教団組織として強固な活動実態を持つ団体としては、公称827万世帯を擁する創価学会が国内最大規模とされています。
Q2:宗教法人の財産や収入は誰でも閲覧・確認できますか?
A2:原則として一般公開の義務はありません。宗教法人法に基づき、財産目録や収支計算書などの書類を作成し所轄庁(文化庁や都道府県)へ提出する義務はありますが、閲覧権は信者や利害関係人に限られており、第三者が自由に閲覧することはできません。
Q3:なぜ宗教法人の売買(名義変更)が問題視されているのですか?
A3:後継者不在で活動休止状態になった「休眠宗教法人」がブローカーを通じて売買され、非課税枠を利用した脱税やマネーロンダリング、反社会的勢力の隠れ蓑として悪用されるリスクがあるためです。現在、行政による実態把握と規制強化が進められています。
まとめ:数字の裏にある宗教法人の現在地と今後の行方
宗教法人ランキングの背後には、伝統的な地縁・血縁に基づく包括信徒数と、新宗教が築き上げた組織動員力という二つの異なる評価基準が存在します。莫大な資産を背景に社会的な発言力を持つメガ教団が存在する一方で、地方の過疎化と少子高齢化によって維持が困難な寺社が急増するなど、宗教界の格差は深刻化しています。
今後は、税制優遇の見直し議論や財務透明化の要求がさらに強まることが確実視されています。数字上のランキングにとどまらず、個々の宗教法人がどのような理念で資金を運用し、社会的な信頼を維持していくのか、その真価が問われるフェーズに入っています。 (出典: 宗教 法人 ランキング(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。