自己破産で家族はどうなる?財産没収や子供への影響と盲点を徹底検証
多額の債務を抱えて限界を迎えたとき、多くの人を踏みとどまらせてしまう最大の心理的障壁が「家族への影響」です。「自分が破産したら家族の預金まで差し押さえられるのではないか」「子供の進学や就職、将来の結婚に傷がつくのではないか」という恐れから、法的手続きをためらい、事態をさらに悪化させてしまうケースが現場の相談窓口でも後を絶ちません。
日本の破産法および民法において、債務は厳格に「個人単位」で管理される原則が貫かれています。本人が破産したからといって、家族に法的な返済義務が移転することはなく、家族固有の財産が強制的に没収されることもありません。しかし、連帯保証の有無や共有名義の不動産、家計の連動など、見逃してはならない現実的な盲点が存在します。2026年の最新実務に即し、家族を守りながら生活再建を図るための真実と境界線を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:家族に直接の返済義務はなく配偶者がブラックリストに載ることもないが、家族が連帯保証人の場合は全額が一括請求される。
- 要点2:家族名義の預金や固有財産は処分されないものの、本人が契約者の家族カードは停止し、持ち家は換価処分の対象となる。
- 要点3:子供の進学・就職・結婚への公的な不利益は存在せず、法テラスの立替制度などを活用した早期の法的整理が世帯崩壊を防ぐ鍵となる。
【2026年最新】自己破産で家族はどうなる?直接の返済義務と影響が出る決定的な理由
法律上、自己破産家族への影響は原則として極めて限定的です。日本法では夫婦別産制が採用されており、借金の契約者本人以外の親族に対して、債権者が支払いを法的に強制する権限はありません。貸金業法第21条でも、債務者以外の第三者に対して正当な理由なく返済を要求する行為は厳格に禁止されています。
それにもかかわらず「家族に迷惑がかかる」と叫ばれるのには、明確な構造的理由があります。その最たるものが、家族が保証人になっているケースです。主債務者が破産手続きを開始すると、貸金業者や銀行は即座に保証人へターゲットを切り替えます。このとき発生する連帯保証人への一括請求こそが、家族を直接の経済的危機に巻き込む決定的な要因です。
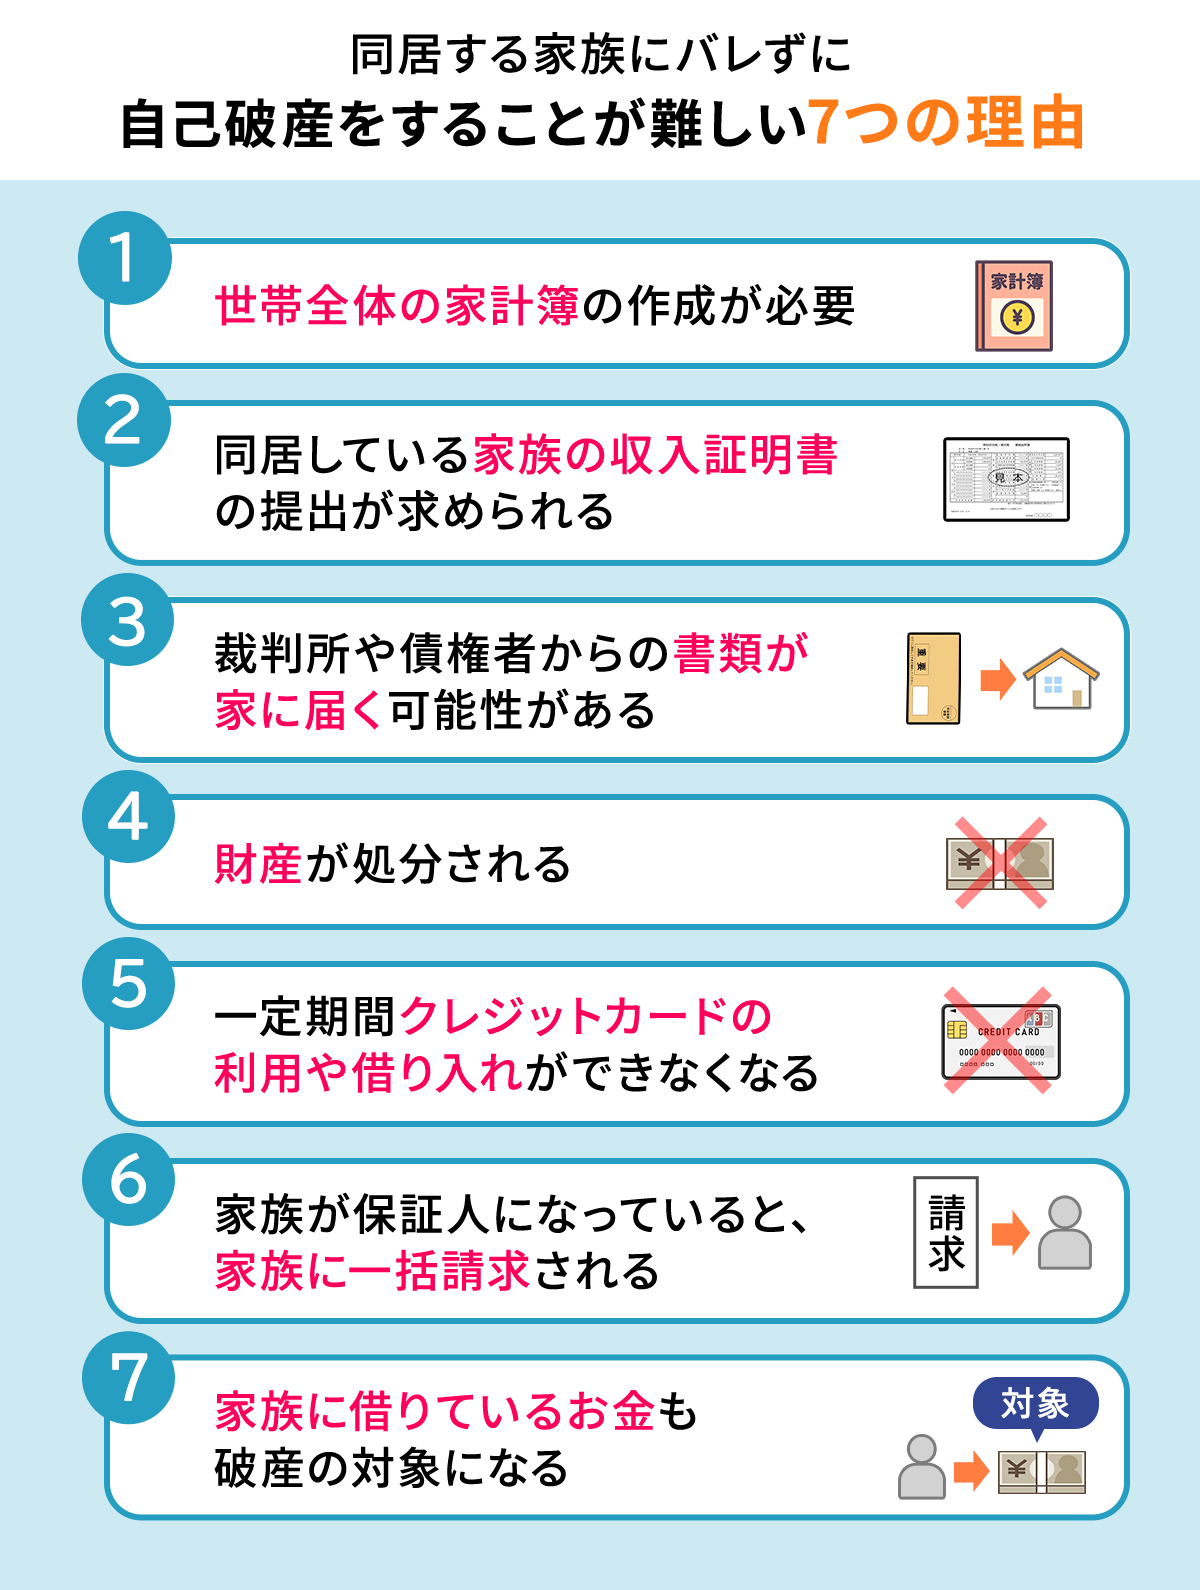
連帯保証人は主債務者と同等の重い責任を負うため、本人の免責が認められても保証人の支払い義務は一切免除されません。数百万円から数千万円にのぼる残債を一括請求され、結果として配偶者や親までもが同時に自己破産や個人再生を余儀なくされる「連鎖破産」が、実務上最も警戒すべき事態です。

家族名義の財産と預金差し押さえの真相|配偶者ブラックリストの誤解を暴く
ネット上のコミュニティや知恵袋などで頻繁に見られる「家族の財産もすべて差し押さえられる」「妻もブラックリストに載ってカードが作れなくなる」という言説は、明白な誤りです。
破産手続きにおいて換価処分(お金に換えて債権者に配当すること)の対象となるのは、破産者本人の名義財産のみです。配偶者が独身時代から貯めていた預金や、結婚後に自身のパートや給与から蓄えた固有の資産である家族名義の財産と預金差し押さえが執行される法的手続きは存在しません。
ただし、管財事件において厳密に調査されるのが「名義預金」の存在です。実質的には破産者の収入から拠出されているにもかかわらず、差し押さえを逃れる目的で配偶者や子供名義の口座に資金を移していた場合、裁判所から「破産財団に属する財産」と認定され、否認権の行使によって回収されます。破産直前の不自然な口座間送金は、免責不許可事由に該当する危険すら孕んでいます。
また、配偶者のブラックリスト登録の真相についても正確な理解が欠かせません。信用情報機関(CIC、JICC、全国銀行個人信用情報センター)は、個人の氏名・生年月日・運転免許証番号などを基に信用情報を管理しています。配偶者の破産歴が他方の信用情報に登録される仕組みは一切ありません。そのため、配偶者自身が主契約者としてクレジットカードを発行したり、単独でマイカーローンを組んだりすることは完全に自由です。
注意すべき唯一の例外は、家族のクレジットカード利用停止です。破産者本人が本会員であり、家族に対して発行されていた「家族カード」は、本会員の信用喪失に伴って即座に強制解約となります。日常の支払いを家族カードに依存していた世帯では、事前に家族名義の単独カードへ切り替えておく段取りが不可欠です。
データで比較する家族への影響度一覧|破産者本人と家族の法的制限の違い
法的制限や日常生活における影響の範囲について、本人と家族の違いを整理したのが下表です。感情的な不安を排し、客観的な事実関係を把握することが冷静な判断の基礎となります。
| 項目 | 破産者本人の状況 | 家族・配偶者の状況 | 実務現場の留意点 |
|---|---|---|---|
| 借金の返済義務 | 免責許可の確定によりゼロになる | 元より返済義務なし(連帯保証人を除く) | 保証人になっている場合は残債の一括請求が発生 |
| 財産の処分 | 99万円を超える現金、20万円超の資産は処分 | 家族固有の財産・預貯金は一切手つかず | 破産前の不当な名義変更や資金移動は否認対象 |
| 信用情報(ブラックリスト) | 事故情報が約5〜7年間登録される | 一切登録されない(完全に無傷) | 家族名義での新規ローンやカード作成は可能 |
| クレジットカード利用 | 自身名義のカードはすべて強制解約 | 自身名義のカードは継続利用可能 | 破産者名義の家族カードのみ利用停止となる |
| 職業・資格の制限 | 手続き中のみ警備員、士業、保険外交員等が制限 | 制限は一切なし(就労に何ら影響なし) | 免責確定後は本人も復権し資格制限は解除 |
| 官報への情報掲載 | 氏名・住所が国の機関紙「官報」に掲載 | 家族の氏名等は一切掲載されない | 同居家族であっても配偶者の名前が出ることはない |

持ち家と共有持分の処分から子供の未来まで|世帯主の自己破産と生活への影響
金銭面での法的保護がある一方で、住まいや世帯環境には避けて通れない実務的ハードルが立ちふさがります。
家族の生活基盤に最も直結するのが、持ち家と共有持分の処分です。マイホームが破産者本人の単独名義である場合はもちろん、夫婦の共有名義(ペアローンなど)であっても、本人の持分は破産管財人によって売却されます。配偶者が本人の持分を適正価格で買い取る資金力を持たない限り、住宅は任意売却または競売にかけられ、最終的には退去を迫られます。
一家の大黒柱である世帯主の自己破産と生活への影響として生じる住宅問題は、賃貸住宅への住み替えによって解消を図ります。ただし、賃貸契約時の家賃保証会社に「信販系」(信販会社の信用情報を照会する企業)を指定されている物件は、本人のブラックリスト登録が原因で入居審査に落ちる可能性が高くなります。審査を通過するためには、独立系保証会社を利用する物件を選ぶか、信用情報に傷のない配偶者名義で賃貸契約を結ぶ対策が実務上極めて有効です。
一方、親として最も胸を痛める子供の就職や結婚への影響について、法的な悪影響は一切ありません。戸籍や住民票に「破産」の文字が刻まれることは法制度上あり得ず、第三者が個人の破産歴を公的証明書から取得する術は存在しません。一般的な民間企業への就職活動や公務員試験において、親の信用調査が行われることもなく、興信所の身元調査でも破産情報が正規ルートで暴かれる心配は無用です。
ただし、教育現場における実務的な盲点が奨学金です。日本学生支援機構(JASSO)などの奨学金を申請する際、破産した親は「連帯保証人」になることができません。信用情報の審査で弾かれるためです。この課題に対しては、保証人を親族に頼む人的保証ではなく、保証機関に保証料を支払って担保する「機関保証制度」を選択することで、子供自身の進学機会を完全に維持できます。
家族に内緒で解決する手続きの限界|官報掲載で近所や家族にバレる理由と盲点
債務相談の現場において、「同居している妻や夫に内緒で手続きしたい」という要望は後を絶ちません。しかし、結論から言えば、同居家族に隠したまま自己破産を完遂することは現実的にほぼ不可能です。
借金の整理手続きのうち、裁判所を通さない「任意整理」であれば、家族に内緒で解決する手続きを成立させることが十分に可能です。しかし、自己破産は裁判所が介在する厳格な公的手続きです。申立書には世帯全体の収支を記載した「家計収支表」を提出しなければならず、裁判所からは同居配偶者の給与明細直近2〜3カ月分や源泉徴収票、場合によっては配偶者名義の預金通帳の写しまで提出を求められます。これらを配偶者に一切気付かれずに収集することは不可能です。
世間では、官報掲載で近所や家族にバレる理由がまことしやかに語られます。国が発行する「官報」に破産者の氏名と住所が掲載されるのは事実ですが、官報を日常的に購読・検索している一般市民はまず存在しません。金融機関や不動産業者、市区町村の税務担当者など一部の専門職を除き、近隣住民やママ友が官報経由で破産を知る可能性は天文学的に低いと言えます。
家族や周囲に露呈する真の要因は、官報ではなく「日常生活のほころび」です。
- 裁判所や弁護士事務所から自宅に届く書留や重要書類
- 自宅の資産価値を測るための不動産業者による現地査定
- 本人名義のETCカードやクレジットカードが突然使えなくなる不自然さ
- 携帯電話の本体代金分割払いが審査落ちして一括払いを求められる状況
これら物理的・生活的な変化を取り繕う過程で不信感が募り、最悪の形で発覚してしまうのが現場の典型例です。隠蔽を続けること自体が破産手続きの遅延を招き、管財費用を跳ね上がらせるリスク要因となります。
【実態検証とプロの結論】共依存を断ち切り家族を守る2026年の相談戦略
債務整理を手掛ける弁護士や司法書士の現場観察によると、家族に隠して自転車操業を続けた世帯ほど、最終的なダメージが深くなる傾向が顕著です。一人で抱え込み、他社からの借入で返済を埋め合わせる行為は、家族を守っているのではなく、破滅の規模を膨らませているに過ぎません。
家族社会学・共依存の視点から見出すべき教訓
日本の多重債務問題の深層には、家族社会学で指摘される「共依存関係」や、健全な「心理的バウンダリー(境界線)」の欠如が横たわっています。「世帯主の自分が解決しなければ家族が崩壊する」「借金を打ち明けたら見捨てられる」という過剰な責任感と恐怖が、適切な相談機会を奪います。また、家族側も本人の借金を肩代わりして一時的に帳尻を合わせようとしますが、これは本人の立ち直りを阻害する典型的な共依存の構図です。
自己破産とは、法律が認めた「経済的再生の権利」です。法制度を活用して債務の連鎖を断ち切り、家族間の財産境界線を法的に明確化することこそが、結果として世帯全体の生活基盤を守る最も安全な防壁となります。
【プロの結論】自己破産を選択すべき人・慎重になるべき人の判断基準
2026年における最新の生活再建実務を踏まえ、自己破産へ舵を切るべきか否かの明確な判断基準を提示します。
【自己破産を選択すべき人】
- 利息のカットだけでは元本の完済に3〜5年以上を要する多重債務状態にある
- 守るべき持ち家がなく、賃貸住まいで高額な資産を保有していない
- 連帯保証人に家族や親族を設定しておらず、本人の単独債務である
- 資格制限の対象外(または一時的な業務制限を受け入れられる環境)である
【自己破産を慎重に回避すべき人】
- 住宅ローンに家族が連帯保証人として入っており、持ち家を死守したい(個人再生の住宅資金特別条項の活用を優先)
- 警備員、生命保険募集人、士業など、資格制限によって直ちに失職するリスクがある(任意整理や個人再生の検討が必須)
- 家族や友人が連帯保証人になっている高額な借入がある(保証人との綿密な事前協議なしの破産は関係性を完全に破綻させる)
資金面で不安を抱える世帯にとっての命綱となるのが、弁護士費用と法テラス立替制度です。自己破産の弁護士費用は一般的に30万円〜50万円程度が相場とされますが、資力基準を満たせば「法テラス(日本司法支援センター)」の民事法律扶助を利用できます。これにより、着手金や実費の立替を受け、月額5,000円〜1万円程度の無理のない分割返済で手続きを進めることが可能です。
2026年最新の自己破産相談においては、初回の相談料を無料とする法律事務所や法テラス連携窓口が標準化されています。家族に内緒で悩みを抱え続ける限界を感じた段階で、まずは客観的な法的診断を受けることが再生への最短ルートです。
【自己破産すると家族はどうなる?】に関するよくある質問(FAQ)
Q1:夫が自己破産すると、妻のパート収入やへそくりまで没収されますか?
A1:没収されません。夫婦であっても財産は別個に扱われます。妻が自身のパート収入や特有の資産から貯めた預金(へそくりを含む)は妻固有の財産であり、破産管財人の換価対象外です。ただし、夫の収入から毎月多額の現金を妻名義の口座へ移していたようなケースでは、「名義預金(実質的に夫の財産)」と判断され回収される恐れがあるため注意が必要です。
Q2:親が自己破産した場合、子供が大学進学で奨学金を借りられなくなりますか?
A2:子供自身が奨学金を借りることは問題なく可能です。破産した親は信用情報の制約により奨学金の「連帯保証人」にはなれませんが、保証料を支払って保証機関に保証を委託する「機関保証制度」を選択すれば、親の信用状態に関わらず進学資金を確保できます。
Q3:近所や子供の通う学校、職場に自己破産した事実がバレる危険はありますか?
A3:周囲に知られる可能性は極めて低いです。破産の情報が戸籍や住民票に記載されることは一切なく、学校や職場へ裁判所から通知が届くこともありません。国の機関紙である「官報」には住所・氏名が掲載されますが、一般の保護者や同僚が日常的にチェックすることは実務上考えにくいため、自ら口外しない限り露呈する心配はありません。
まとめ:家族の未来を守るために知るべき境界線と再起へのロードマップ
自己破産という選択肢に対して抱く恐怖の多くは、「家族連座」への誤解から生じています。現代の法制度は、破産者の家族を道連れにして社会的に抹殺するためのものではなく、個人の負債を整理し、世帯としての健全な生活を取り戻すために用意されたセーフティネットです。
家族に直接の返済義務が及ばないこと、子供の将来に対する公的制限が存在しないことを正しく知れば、見えない恐怖に怯えて返済のための借入を繰り返す過ちは防げます。直面すべき唯一の現実的リスクである「連帯保証債務」や「住宅の処分」に対しては、専門家とともに早期の対策を講じることが被害を最小限に抑える決定打となります。
一人で抱え込まず、家族社会学的な視点からも不要な共依存を断ち切り、制度の力を借りて再出発を図る勇気を持つことが、結果として大切な家族の日常を守り抜く最も確実な道筋です。 (出典: 自己 破産 すると 家族 は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。