65歳以上の失業保険と年金は併給可能?退職日1日の差と給付金の真相
定年退職や継続雇用の満了を迎える65歳前後のシニア世代において、最も相談が多く、同時に根強い誤解が存在するのが「失業保険をもらうと年金が全額ストップしてしまうのではないか」という不安です。かつて60代前半で年金と雇用保険の調整を経験した世代や、断片的なネット情報に触れた方ほど、この「失業保険か年金か」の二者択一に頭を悩ませています。
結論から明かすと、現行の雇用保険制度において65歳以降に退職した場合、失業保険(正しくは「高年齢求職者給付金」)と老齢年金は一切減額されることなく全額ダブル受給できます。さらに、退職日を「65歳の誕生日の前日」にするか「当日以降」にするかという、わずか1日の違いによって、受け取れる総額や受給形態が数十万円単位で激変する制度のカラクリが存在します。知らなければ確実に損をする受給条件や計算方法、ハローワークでの手続きの現場実態を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:65歳未満の基本手当は年金が全額停止されるが、65歳以上の「高年齢求職者給付金」は年金と完全併給(ダブル受給)が可能。
- 要点2:退職日が「誕生日の前日」か「当日以降」かで受給タイプが分岐し、総額重視か一括受給・年金併給重視かで有利な選択が真逆になる。
- 要点3:高年齢求職者給付金は非課税の一時金であり、再就職して要件を満たせば「何度でも」受給できる極めて柔軟なセーフティネットである。
【年金とダブル受給の真相】なぜ65歳以上の失業保険は併給できるのか?
一般的に「ハローワークで失業保険の手続きをすると、年金が支給停止になる」と語られる最大の理由は、60歳以上65歳未満の退職者に支給される雇用保険の「基本手当」と「特別支給の老齢厚生年金」との間に、法律上の併給調整規定が存在するためです。
雇用保険法と厚生年金保険法では、現役世代の失業給付(生活保障)と早期年金受給の二重取りを防ぐ目的で、ハローワークで求職の申し込みを行った翌月から基本手当の受給が終了する月まで、特別支給の老齢厚生年金が全額ストップする仕組みが採られてきました。このルールが広く知れ渡っているため、「65歳を過ぎても失業保険をもらえば年金が削られる」という根強い誤解を生み続けています。
しかし、65歳以降に退職した場合は受給する給付金の種類そのものが変わります。雇用保険の被保険者区分は、65歳の誕生日前日をもって「一般被保険者」から「高年齢被保険者」へと切り替わります。そして、高年齢被保険者が退職した際に支給されるのは、従来の分割給付である基本手当ではなく、一時金として支給される「高年齢求職者給付金」です。
現行法令上、老齢基礎年金および老齢厚生年金と高年齢求職者給付金との間には併給調整を定める条文が存在しません。つまり、年金の受取口座に通常の満額年金が振り込まれつつ、ハローワークからは非課税の一時金が口座へ別途振り込まれます。不正受給でも抜け道でもなく、国が定めた完全な合法措置として両方の恩恵を同時に受けることができます。

【退職日1日の罠】65歳前後の受給額詳細と給付金格差の真相
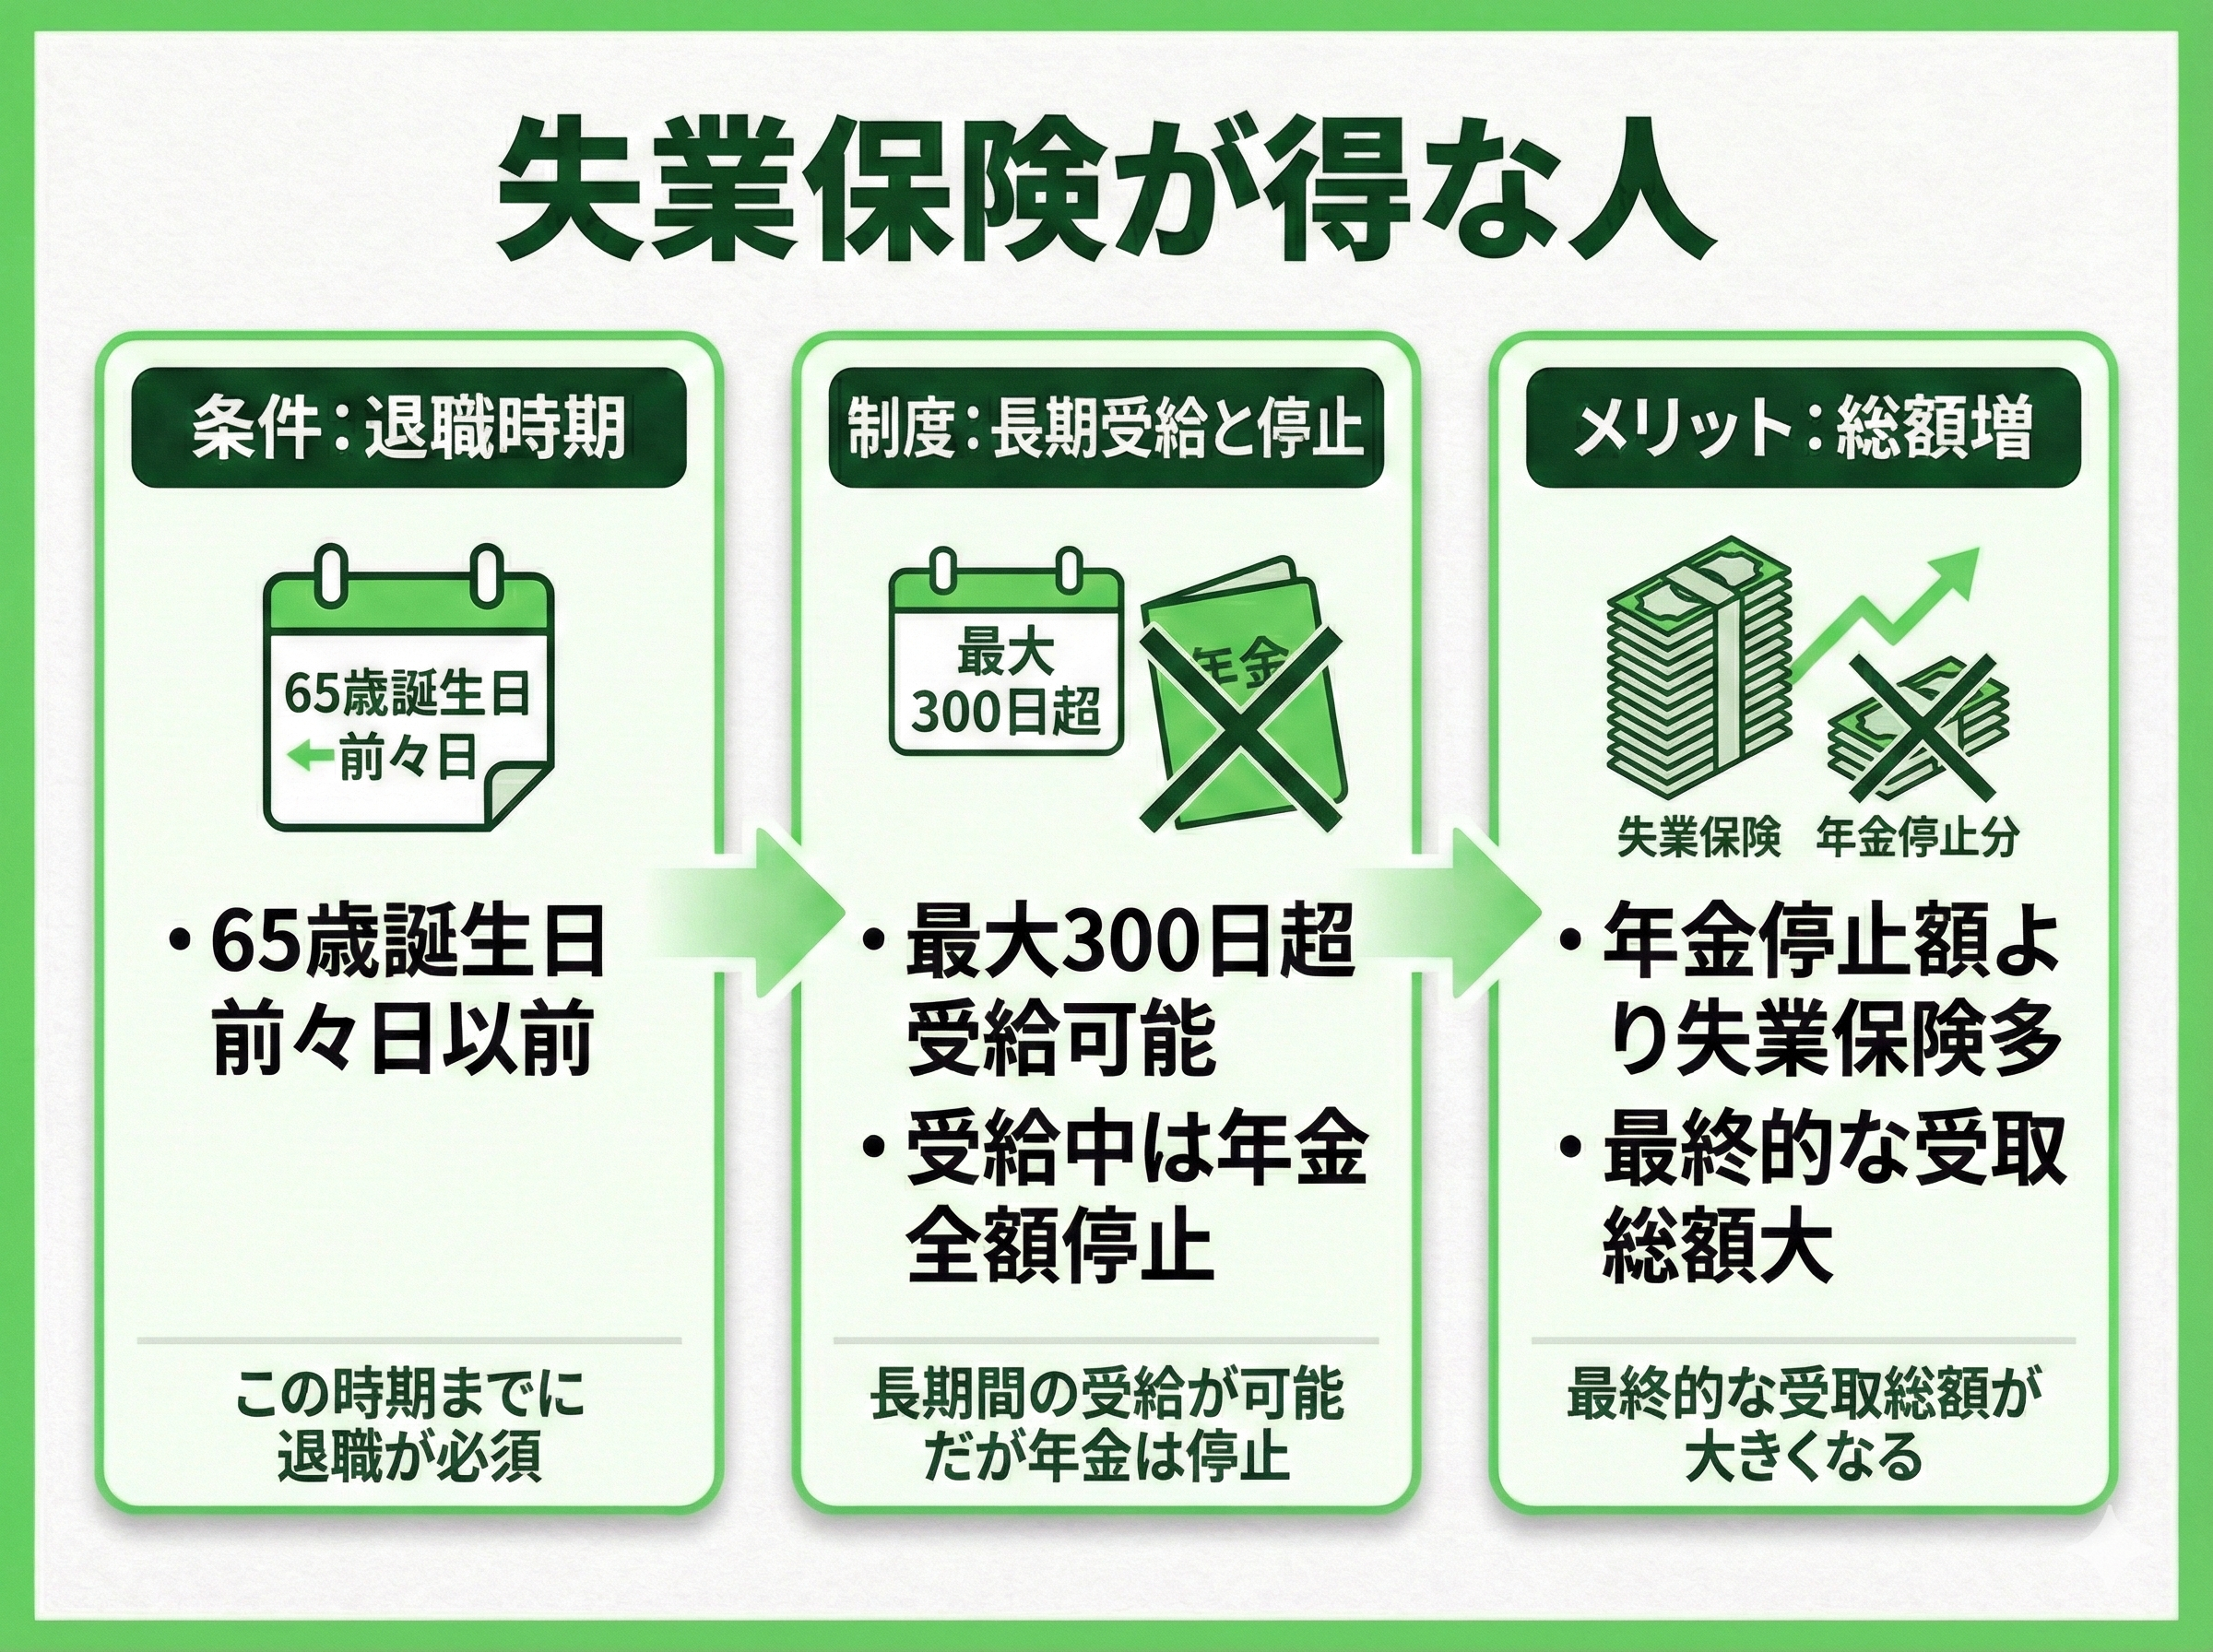
人事労務の現場や社会保険労務士の相談窓口で頻繁に紛糾するのが、「退職日をいつにするか」という日付の選択です。法律上、人は「誕生日の前日」に年齢が1つ加算されると定められています(年齢計算に関する法律および民法143条)。そのため、65歳の誕生日前日に退職するか、誕生日当日に退職するかで、雇用保険の扱いが180度激変します。
この分岐点を知らずに会社都合や自己都合で適当に退職日を設定してしまい、「あと1日退職をずらしていれば数十万円得していたのに」と後悔する退職者が後を絶ちません。以下の比較表で、その決定的な差異を確認してください。
| 比較項目 | 65歳未満(誕生日前々日・前日)退職 | 65歳以上(誕生日当日以降)退職 | 編集部の判断基準・注意点 |
|---|---|---|---|
| 被保険者区分 | 一般被保険者 | 高年齢被保険者 | 誕生日前日の退職は「65歳未満」として扱われる |
| 給付金の名称 | 基本手当(いわゆる通常の失業保険) | 高年齢求職者給付金 | 支給方式が「4週ごとの分割」か「一括」かで異なる |
| 支給日数上限 | 最大150日分(被保険者期間20年以上) | 最大50日分(被保険者期間1年以上) | 給付日数単体で見れば65歳未満退職が3倍多い |
| 年金との併給 | 不可(特別支給の年金等は受給中ストップ) | 完全併給可能(全額ダブル受給) | 65歳以降は年金受給権を一切阻害しない |
| ハローワーク通所 | 4週間に1回認定日に必ず出頭 | 原則として最初の1〜2回のみ | 一括支給のため何度も通う手間が不要 |
| 受給額目安(月収30万) | 総額約90万〜100万円(年金停止) | 一括約30万〜35万円+通常年金満額 | 年金額と繰下げ戦略次第でどちらが得か逆転する |
具体例を挙げます。4月15日生まれの方が退職する場合、4月13日以前または14日付けで退職すると「65歳未満退職」になり、雇用保険加入期間が20年以上あれば最大150日分の基本手当が受給可能です。一方、4月15日以降に退職すると「65歳以上退職」となり、50日分の一時金受給となります。
「日数が150日もらえるなら誕生日前日に辞めたほうが圧倒的にお得ではないか」と考えがちですが、ここに落とし穴があります。65歳未満の基本手当を受給している間は年金が止まるため、受け取れる年金額が高い方の場合、「失業保険は多く出たが年金が止まったせいでトータルの手取りはトントンだった」という事態が起こります。逆に、年金を繰り下げて受給を待機している人や、年金月額が低い人にとっては、150日分受給できる「前日退職」が強力な選択肢となります。
高年齢求職者給付金はいくらもらえる?一時金計算方法と受給条件
65歳以上で退職した際、実際に手元へ入る「高年齢求職者給付金」の金額と計算式を整理します。受給条件は現役世代よりも緩和されており、「離職日以前の1年間に、被保険者期間が通算して6か月以上あること」が基本条件です。
高年齢求職者給付金の支給日数
給付される日数は、雇用保険の被保険者期間に応じて明確に2区分しかありません。
- 算定基礎期間1年未満:30日分
- 算定基礎期間1年以上:50日分
通常の失業保険のように「10年で120日、20年で150日」といった細かな段階はなく、1年以上雇用保険に加入していれば一律で「50日分」が確定します。
基本手当日額と一時金の計算プロセス
支給額の算定は、退職直前6か月の給与明細をベースに行われます。
- 賃金日額の算出:退職前6か月間に支払われた賃金の総額(賞与などの臨時の賃金を除く)÷180日
- 基本手当日額の決定:賃金日額に所定の給付率(およそ50%〜80%、低賃金ほど高比率)を乗じる
- 総受給額(一時金)の計算:基本手当日額 × 支給日数(50日または30日)
雇用保険の上限・下限額は毎年の毎月勤労統計調査に基づき定期改定されますが、65歳以上における基本手当日額の上限額はおよそ7,000円前後で推移しています。上限に達している場合、支給額は以下のようになります。
【計算例:給付日額上限付近(約7,100円)で50日分支給の場合】
7,100円 × 50日 = 約35万5,000円(非課税)
この金額が一括で指定口座に振り込まれます。所得税や住民税は非課税であり、健康保険料の算定基準となる所得にも加算されないため、手取り額がそのまま実収入となる点も大きな強みです。

【実態検証】利用者の生の声と現場目線で見えたリアル
ハローワークの現場やシニア向け再就職支援の現場では、制度の数字だけでは見えてこない人間模様と実態が浮き彫りになっています。実際に65歳以降に手続きを行った当事者たちの証言から、リアルな教訓を抽出しました。
大手機械メーカーを65歳で満了退職した都内在住の元技術職(66歳男性)は、次のように振り返ります。
「会社の人事からは『定年後の失業保険手続きについてはハローワークへ行って聞いてください』と離職票を渡されただけでした。窓口で『求職の申し込み』をしなければ給付金が出ないと言われ、最初は引退するつもりだったのに慌てて求職票を書く羽目になりました。『働く意欲と能力がある』と認められないとお金は出ないという原則を理解していなかったため、窓口で職員から健康状態や希望職種を突っ込んで聞かれたときは冷や汗をかきました。結局、週2〜3日の軽作業を希望として提出し、無事に35万円ほどの一時金と満額年金を受け取れましたが、事前リサーチなしで行く場所ではないと痛感しました」
また、ネット上の掲示板やコミュニティでは「受給回数」についての驚きが共有されています。実は、高年齢求職者給付金には「生涯で1度しか受給できない」という制限がありません。
高年齢被保険者には年齢上限が存在しないため、70歳でも75歳でも、週20時間以上かつ31日以上の雇用見込みで働けば雇用保険に加入できます。一度高年齢求職者給付金を受給した後、再び別の職場で6か月以上働いて退職すれば、退職のたびに何度でも高年齢求職者給付金(50日分)を受給可能です。パートや嘱託雇用を転々としながら、節目ごとに給付金を生活防衛資金として積み立てているシニア労働者の実体験も多数報告されています。
一般に知られていない盲点とネットの誤解
高年齢求職者給付金を利用するにあたって、インターネット上で散見される代表的な誤解と、実務上の重大な落とし穴を是正します。
誤解1:自己都合退職だと数か月間もらえない?
定年後の再雇用契約が期間満了で終了した場合は「特定理由離職者」や「契約期間満了」として扱われ、原則として給付制限はありません(7日間の待期期間のみ)。一方、自ら途中で辞めた「自己都合退職」の場合、一般の失業保険では2か月の給付制限期間が課されます。
高年齢求職者給付金においても、自己都合退職の場合は一定の給付制限(原則2か月、過去の条件により短縮措置あり)が適用されます。ただし、現役世代の失業手当と異なり、制限期間が明けた時点で50日分が一括支給されます。待機している間も年金は通常通り受給できるため、生活資金が完全に枯渇するリスクは極めて低いのが特徴です。
誤解2:退職後、1年間いつでももらえる?
高年齢求職者給付金の受給期限は、「退職した日の翌日から原則1年間」と厳格に定められています。一時金の支給とはいえ、申請から受給決定、振込までには一定の日数がかかります。受給期限の1年を過ぎてしまうと、どれだけ受給資格があっても給付金を受け取る権利が消滅します。「のんびり旅行してから半年後に手続きしよう」と放置していると、手続き遅延によって権利を喪失する恐れがあります。
誤解3:働かなくても『もらえる権利』だから自動的に振り込まれる?
最も危険な誤解が「雇用保険料を何十年も払ってきたのだから、ボーナスのように勝手にもらえる」という認識です。雇用保険はあくまで「働く意欲と能力があるにもかかわらず失業している状態にある人」を支える制度です。「完全にリタイアして今後は一切働くつもりがない」「病気やケガで療養に専念するため働けない」とハローワークで回答した場合、受給資格そのものが否認されます。
65歳定年後のハローワーク手続きと離職票の注意点
退職後にスムーズに高年齢求職者給付金を受け取るための実務フローを整理します。会社側の書類発行遅延に巻き込まれないための自衛策も必須です。
ステップ1:会社から「離職票-1」および「離職票-2」を取り寄せる
退職後、通常は10日前後で会社から離職票が送付されます。この際、離職理由コードが「定年退職」や「契約満了」になっているか確認してください。自己都合退職と処理されていると余計な給付制限がかかる原因になります。万が一、退職から2週間以上経過しても届かない場合は、会社の人事労務担当に即座に催促を入れる必要があります。
ステップ2:管轄ハローワークでの求職申込み
住民票のある管轄のハローワークへ出向き、求職申込み手続きを行います。
【必要書類一式】
- 雇用保険被保険者離職票(-1および-2)
- マイナンバーカード(または通知カード+運転免許証等の身元確認書類)
- 本人名義の普通預金通帳またはキャッシュカード
- 印鑑(認印)
- 写真2枚(縦3.0cm×横2.4cm、直近6か月以内のもの/マイナンバー提示で省略可能な場合あり)
ステップ3:7日間の待期期間と受給認定
手続きが完了した日から「通算7日間」は、いかなる理由であっても失業状態になければならない「待期期間」です。この7日間にアルバイトや手伝いなどで収入を得ると待期が延長されるため注意してください。会社都合や定年退職であれば、待期期間満了後に指定される認定日を経て、通常数週間以内に一括で指定口座へ給付金が振り込まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経済合理性や生活設計の観点から、失業保険(高年齢求職者給付金)を積極的に受給すべき人と、あえて別の選択肢を採るべき人の境界線を提示します。
【積極的に高年齢求職者給付金を受給すべき人】
- 65歳以降もパートや軽作業などで緩やかに働き続けたい人:求職活動の実態と制度趣旨が合致し、満額年金+非課税一時金(約30万〜35万円)という最大の経済的恩恵を享受できます。
- 年金の受取をすでに開始している人:年金の減額停止を一切気にすることなく、生活の立ち上げ資金として一時金を安全に確保できます。
【前日退職(65歳未満退職)や受給見送りを検討すべき人】
- 年金を70歳以降まで繰下げ待機する予定の人:年金の受取を行っていない場合、退職日を「65歳誕生日の前日」にして一般被保険者として最大150日分の基本手当を受給した方が、トータルの受給総額で圧倒的に勝るケースがあります。
- 完全に労働から身を引き、余生を静かに過ごす決意を固めている人:ハローワークで虚偽の求職申込みを行って給付金を受け取る行為は、不正受給(返還命令および3倍返還の制裁金対象)に抵触する法的・倫理的リスクがあります。無理に給付金を狙うのではなく、資産の取り崩しと年金生活へ早期に移行することが精神的平穏につながります。
【失業 保険 65 歳 以上】に関するよくある質問(FAQ)
Q1:65歳以上で退職してハローワークで受給手続きをした場合、在職老齢年金のように年金が削られることはありますか?
A1:一切削られません。在職老齢年金は「給与(厚生年金加入)と年金の合計額」が基準額(50万円)を超えた場合に年金が停止される仕組みです。雇用保険から支給される高年齢求職者給付金は給与ではなく非課税の一時金であるため、在職老齢年金の計算式には一切影響を与えません。
Q2:高年齢求職者給付金を受け取った直後に別の会社に就職が決まった場合、返還しなければいけませんか?
A2:返還の必要はありません。受給要件を満たして認定を受けた時点で一時金としての権利が確定しているため、その翌日に就職が決まったとしても全額合法的に受け取ることができます。むしろ早期に再就職を果たし、再び雇用保険に加入して6か月以上働けば、次の退職時にも再度受給資格を得ることが可能です。
Q3:退職時に65歳を過ぎている場合、妻や夫の加給年金に悪影響は出ますか?
A3:影響はありません。65歳未満の基本手当受給時は本人の厚生年金が全額停止するため、それに連動して配偶者加給年金も停止してしまいます。しかし、65歳以上の高年齢求職者給付金を受給する場合は年金がストップしないため、加給年金も通常どおり全額支給され続けます。
Q4:失業保険の一時金をもらうと、確定申告で税金が高くなりますか?
A4:税金が高くなることはありません。雇用保険法第12条の規定により、雇用保険から支給される給付金(基本手当、高年齢求職者給付金など)は全額非課税と定められています。確定申告の対象外であり、翌年の住民税や国民健康保険料の算定基準額に加算されることもありません。
まとめ:今後の動向と失敗しないための判断基準
高年齢者雇用安定法の改正に伴い、70歳までの就業機会確保が企業の努力義務となるなど、シニア世代の労働環境は激変の渦中にあります。しかし、どれほど就労期間が長期化しようとも、雇用保険の基本設計である「65歳の壁」と「一時金の非課税ダブル受給」の原則は維持されています。
損をしないための最重要ルールは、退職日を確定させる前に「年金の受給方針(繰下げの有無)」と「退職日(誕生日前日か当日以降か)」のシミュレーションを事前に行うことです。受給手続きそのものは決して複雑ではありませんが、制度の構造を知らないまま離職票を提出してしまうと、取り返しのつかない受給格差が生じます。正しい知識を武器に、ご自身のセカンドキャリアと生活設計に最も適した選択を確実に実行してください。 (出典: 失業 保険 65 歳 以上(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。