医療費控除の交通費水増しはなぜバレる?税務署の手口とペナルティ
確定申告の時期を迎えると、ネット掲示板やSNS上で「通院交通費は領収書が出ないから、少し多めに書いてもバレない」「どうせ税務署は少額の電車代まで調べていない」といった無責任な書き込みが散見されます。病気やケガで多額の医療費を支払った年、少しでも税金の還付を受けたいと考える心理は自然なものかもしれません。
しかし、マイナンバーと医療機関データの連携や税務行政のデジタル化(DX)が飛躍的に進んだ2026年現在、そうした甘い目論見は確実に破綻します。税務署は領収書がない交通費の申告をどのように検証し、なぜ不正なごまかしを暴き出せるのか。現場の実態と法的な境界線、そして発覚した際に課される重い代償を徹底追及します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務署は医療費通知や診療報酬明細(レセプト)と通院日を電子照合しており、架空・水増しの日付や不自然な経路は即座に浮き彫りになる。
- 要点2:公共交通機関は「領収書なし」での申告が特例的に認められているものの、日付・区間・運賃・目的の記録保存義務と立証責任は納税者側にある。
- 要点3:意図的な水増しは「仮装・隠蔽」と判断され、最高40%の重加算税や延滞税が課されるほか、最長7年分まで遡って追徴課税されるリスクを負う。
【なぜバレる?】税務署が交通費の水増し・嘘を見抜く決定的な手口
「電車やバスの領収書は発行されないのだから、税務署にわかるはずがない」という思い込みこそ、最大の落とし穴です。国税庁が誇る「国税総合管理(KSK)システム」の高度化により、申告データと医療機関側のレセプトデータ(診療報酬明細書)の突き合わせは極めてシームレスに行われています。確定申告で医療費控除の嘘を見抜く手口には、主に3つの明確なチェック体制が存在します。
第1に、「通院日」と「交通費計上日」の完全照合です。医療費控除の明細書に記載された病院の受診日と、交通費を計上した日付が1日でも食い違っていれば、システム上で異常値としてフラグが立ちます。休診日(日祝日や年末年始など)に通院交通費が計上されていたり、実際には処方箋の再発行だけで本人が受診していない日に往復運賃が載っていたりするケースは、調査官のデスク上で即座に看破されます。
第2に、「通院経路」と「運賃の不整合」の機械的チェックです。納税者の居住地と通院先の最寄り駅を入力すれば、現代の検索アルゴリズムは最短・最安ルートを瞬時に算出します。わざわざ遠回りの高額な路線を使っていたり、定期券を所持している区間の運賃を除外していなかったりする不自然な申告は、「合理的な経路および方法」に反するとみなされ、問い合わせの対象となります。
第3に、「医療費総額に対する交通費比率」の統計的スクリーニングです。税務当局には膨大な申告データから導き出された「傷病ごとの平均通院回数・交通費水準」の指標が存在します。一般的な外来診療であるにもかかわらず、治療費本体よりも交通費の総額が異常に突出している場合、KSKシステムが優先調査対象として自動抽出する仕組みになっています。現場の調査官は「数千円単位の小細工であっても、全体のバランスから不自然な歪みとして浮き彫りになる」と口を揃えます。
「領収書なしでも平気」という噂の真相|法的な根拠と通院費の記録方法
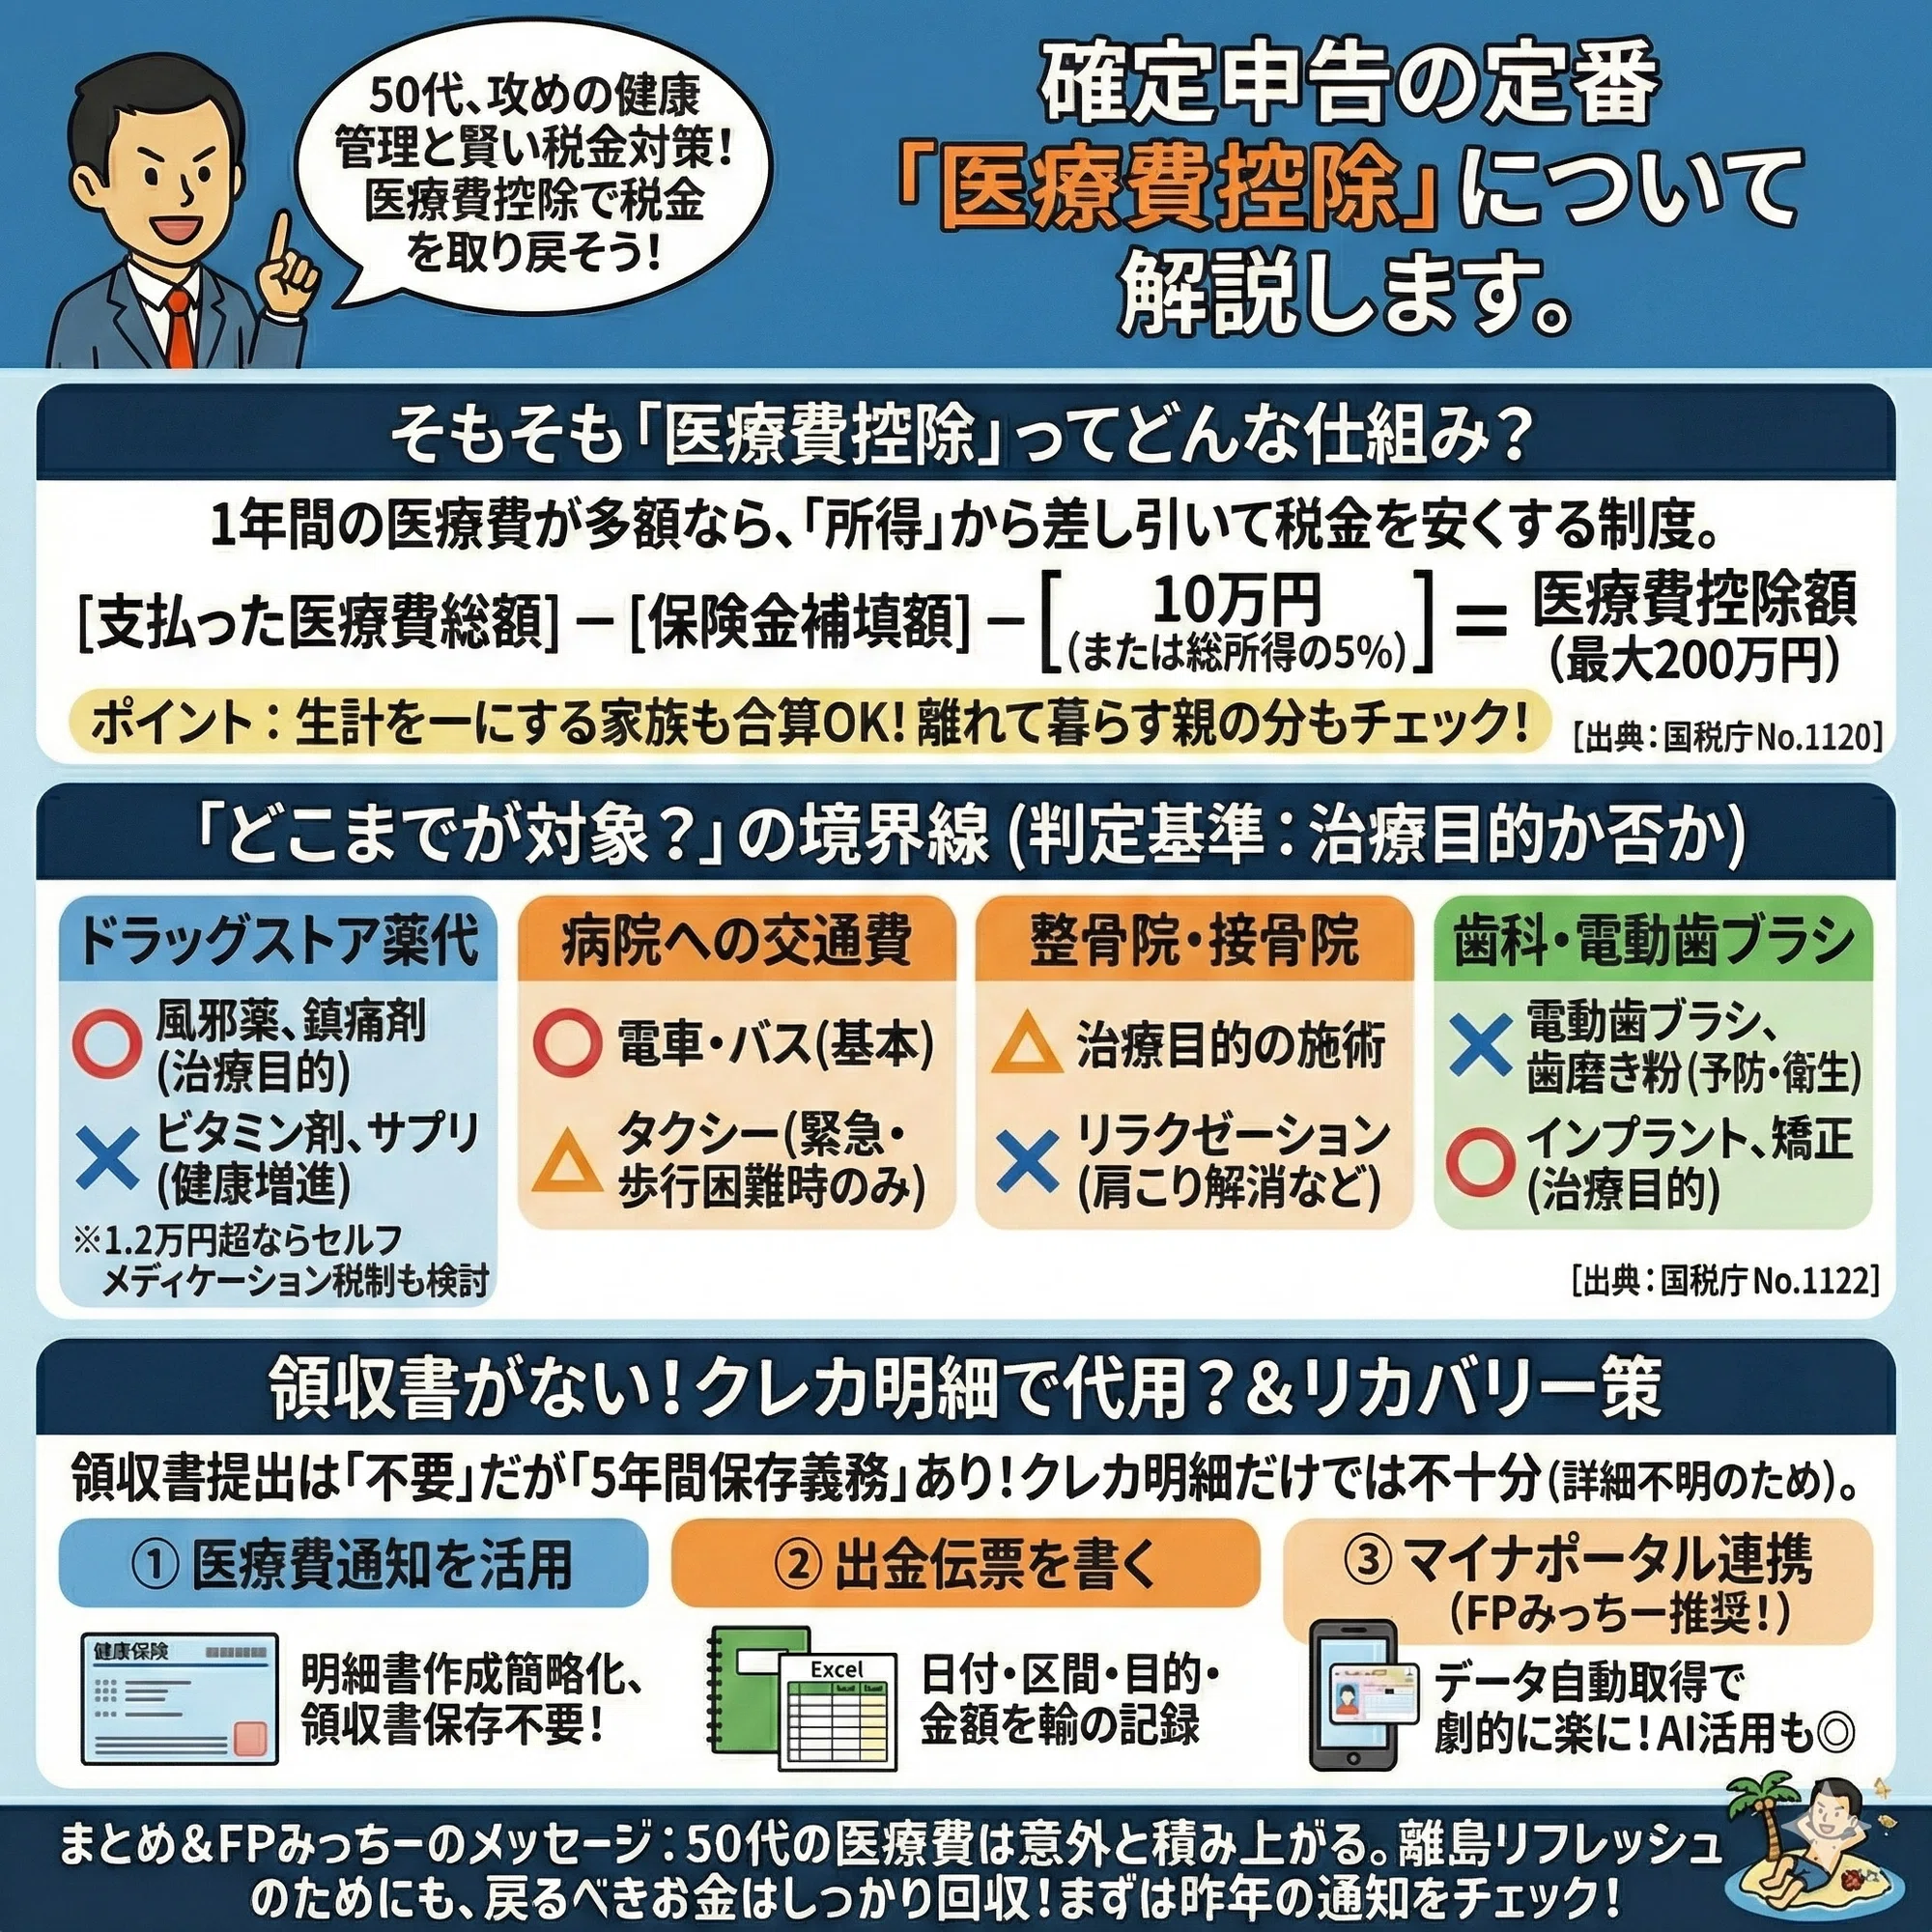
インターネット上で頻繁に囁かれる「通院交通費は領収書なしでOK」という言説。この噂には法的な事実と危険な誤解が混在しています。所得税法上、日常利用する電車や路線バスのように「通常領収書が発行されない公共交通機関」については、領収書の提出や保存が物理的に困難であるため、領収書なしでの申告が実務上認められています。
しかし、これは「証拠がなくても適当に請求してよい」という意味では決してありません。国税庁の通達において、納税者には「通院の事実を客観的に証明できる明細の記録と保存」が厳格に義務付けられています。税務署から「お尋ね」や是正連絡があった際、その内容を説明できなければ、交通費の控除は全額否認されます。
追徴課税のリスクを回避し、正当な権利として控除を受けるためには、確実な通院費の記録方法を徹底しなければなりません。医療費控除の明細書を作成する前段階として、以下の項目をノート、家計簿、エクセル、またはスマートフォンのメモアプリに受診の都度記録しておくことが鉄則です。
- 利用年月日:病院や薬局を受診した正確な日付
- 利用者の氏名:実際に通院した家族・親族の氏名
- 利用した交通機関:利用した鉄道会社名、バス会社名
- 乗車区間:出発地(自宅最寄り駅など)から到着地(医療機関の最寄り駅など)
- 支払金額:往復または片道の実際にかかった運賃(IC運賃・切符運賃の別)
- 通院先の名称と受診理由:受診した医療機関名と具体的な症状・傷病名
昨今では交通系ICカード(SuicaやPASMOなど)の利用明細を会員サイトからPDF出力したり、駅の券売機で直近の利用履歴を印字して保管したりする納税者が増えています。これらは税務調査や確認連絡が入った際、最も説得力のある客観的証拠(一次エビデンス)として機能します。
【対象範囲の境界線】タクシー代や自家用車はどこまで認められるのか?
通院交通費において最もトラブルや否認事例が多いのが、「タクシー代」と「自家用車にかかった費用」の扱いです。所得税基本通達73-3では、控除の対象となる通院費を「人的役務の提供の対価として通常必要なもの」と定めており、そこには明確な法的基準が敷かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 電車・路線バス | 原則として全額対象(最も経済的かつ合理的な経路の実費) | 往復数百円〜数千円(領収書不要・メモ記録必須) | 定期券区間や途中下車での私用分は厳密に控除する必要がある |
| タクシー代 | 「客観的必然性」がある場合のみ限定的に対象 | 初乗り〜数千円・緊急搬送時は1万円超(領収書保存が必須) | 陣痛、骨折、深夜の急病等は認められるが、「雨だった」「疲れていた」は確実に否認 |
| 自家用車のガソリン代 | 全額対象外(人的役務の対価ではないため) | 0円(1リットルあたり約170〜180円台でも不可) | 車社会の地方在住者から不満が多いが、国税不服審判所の判例でも一貫して却下 |
| 病院の駐車場代・高速料金 | 全額対象外(車両の管理・利用費用に該当) | 0円(1回数百円〜数千円であっても認められない) | 通院のために必須であっても、現行法令では容認されないため申告厳禁 |
| 付添人・同行者の交通費 | 単独通院が困難な場合に限り「1名分」まで対象 | 患者と同額の実費(公共交通機関運賃など) | 乳幼児、要介護の高齢者、視覚障害者等への付き添いは可。親族の単なる見舞いは不可 |
タクシー代を計上する際は、「領収書の現物保管」が絶対条件です。さらに税務調査の現場では「なぜ公共交通機関を利用できなかったのか」という理由が問われます。「突然の陣痛で歩行困難だった」「足を骨折して松葉杖でも階段の昇降が危険だった」「深夜の急変で終電がなかった」といった医師の診断書や客観的な状況が証明できれば認められますが、単に「病院まで遠かったから」「天気が悪かったから」という主観的便宜は一切認められません。
また、自家用車通院に関するガソリン代や有料道路料金、駐車料金については、過去の国税不服審判所の裁決事例において何度も争われてきたものの、「通税法が規定する人的役務の対価(運送事業者への運賃支払い)ではなく、自己の資産を維持・運行するための費用である」としてことごとく退けられています。どれほど過疎地でバスの本数が少なかろうと、現行法では1円も控除できない点に留意してください。

【実態検証】「数千円なら大丈夫」と甘く見た現場の末路と追徴課税ペナルティ
税理士事務所や税務相談の現場では、毎年確定申告の数ヶ月後から秋口にかけて、青ざめた表情の相談者が駆け込んできます。国税庁からの「医療費控除の確認について」と題された通知書、いわゆる税務署からのお尋ねが届いたためです。
実際に寄せられた実態の声として、都内在住の40代会社員A氏の事例があります。A氏は家族全員の医療費が年間9万円にとどまり、「あと1万円あれば医療費控除(足切り額10万円)が使える」と考えました。そこで、過去の通院記録を水増しし、実際には自転車や徒歩で通っていた近所のクリニックへの通院に「往復電車代(約1万2,000円)」を架空計上して電子申告を行いました。
還付金約3,000円を受け取り、安心していた申告から1年半後、税務署から突然の連絡が入ります。調査官から求められたのは、「計上された日時の通院ルートの証明」と「受診内容の整合性」でした。近隣のクリニックへの通院に、まったく方角の異なる路線の電車代が計上されていた点について合理的な説明ができず、最終的にすべての交通費計上を取り下げることになりました。
意図的な改ざんや架空計上が発覚した場合、受けるペナルティは単なる税金の返還にとどまりません。
- 本税の追徴:不正に還付された税金の全額返還
- 過少申告加算税(10〜15%):新たに納めることになった税額に対して加算
- 重加算税(35〜40%):「事実の隠蔽・仮装」と判断された悪質なケースに適用
- 延滞税(年利換算で最高14.6%相当):法定納期限の翌日から完納までの利息分
わずか数千円の還付金欲しさに嘘をついた結果、加算税と延滞税を上乗せされた数倍の追徴金を支払う羽目になるばかりか、税務署のデータベースには「不当申告者」としての記録が残ります。これは将来的に住宅ローン控除や事業所得の申告を行う際にも、厳しい監視対象となるリスクを背負い続けることを意味します。
一般に知られていない盲点とネットの誤解
交通費控除には、法律の条文を表面上なぞるだけでは見落としがちな落とし穴がいくつも存在します。ネット上の掲示板や知恵袋などで拡散されている代表的な誤解を解体します。
誤解1:遠方の有名大学病院や名医にかかるための新幹線代・飛行機代は全額引ける?
「地元の病院では不安だから、東京の大学病院の名医に診てもらいたい」と遠方へ通うケースです。新幹線代や航空運賃は高額になるため控除額を大きく押し上げますが、原則として「近隣の医療機関では対応不可能な高度・特殊な治療を受けるためのやむを得ない通院」と医師が判断・紹介した場合に限られます。自己の主観的な好みで選んだ遠隔地受診の旅費は、通常必要な範囲を逸脱しているとみなされ、否認される可能性が極めて高くなります。また、患者本人が通院するための交通費は認められても、ホテル等の宿泊費は原則として対象外です。
誤解2:里帰り出産や実家への帰省を兼ねた交通費も通院費にできる?
妊娠・出産に伴う里帰り出産の交通費も誤解の多い項目です。実家の近くの産院で分娩するために実家へ戻る新幹線代や飛行機代は、「出産という医療行為を直接受けるための移動」ではなく、「生活の拠点を一時的に実家へ移動させるための費用」と法的に解釈されます。したがって、里帰りのための往復移動費用は一切控除の対象になりません。ただし、実家滞在中に実家から産院へと定期検診や陣痛で移動した際の電車代・タクシー代は控除対象となります。
誤解3:通院の途中で寄り道した買い物の交通費も合算して申告してよい?
通院経路の途中で百貨店に立ち寄って買い物をしたり、食事をしたりした場合、その移動費用の切り分けが必要です。自宅から病院への直行・直帰ルートの運賃であれば問題ありませんが、明らかに私用目的で迂回した区間の運賃は厳密に差し引かなければなりません。税務調査官は利用した駅の並び順や乗り換え経路を緻密に確認するため、生活圏と乖離した不自然な乗換駅が含まれていると追及の糸口になります。
【プロの結論】「少しでも節税したい」という認知バイアスと健全な申告マインド
なぜ多くの人が、交通費の水増しという割に合わない不正に手を染めてしまうのか。その背景には、行動経済学でいう「損失回避バイアス」と「正常性バイアス」が色濃く働いています。
人は「得をすること」よりも「損を避けること」に強い執着を抱きます。年間10万円を超える過重な医療費の自己負担を強いられた納税者は、「これだけ痛みを被ったのだから、国から1円でも多く取り戻さなければ損をする」という強い心理的圧力を無意識に抱えます。そこへ「ネットでみんな交通費を盛っている」「領収書がないからバレない」という都合の良い集団同調バイアスが重なることで、普段は遵法精神の高い会社員や主婦であっても、軽率に虚偽の数字を打ち込んでしまうのです。
しかし、確定申告の本質は「節税という名のゲーム」ではなく、公的なルールに基づいた正確な所得の精算です。プロの視点から言えば、「根拠資料を自信を持って提示できない1円の控除」は、すべて将来の爆弾に他なりません。
【交通費申告における判断基準:推奨できる人・控えるべき人】
- 正しく申告を推奨できる人:
- 通院日ごとに日時・路線・運賃のメモを欠かさず保管している人
- タクシー利用時に「医師の指示」「歩行困難」等の客観的事情を説明でき、領収書を保管している人
- 交通系ICカードの利用履歴や診察券の受診日印字をエビデンスとして揃えられる人
- 交通費申告を控えるべき・慎重になるべき人:
- 「だいたい月2回で往復1,000円くらい」と概算・推計で数字を作ろうとしている人
- 自家用車通院のガソリン代や駐車場代を「通院に必要だったから」と押し通そうとしている人
- 税務署から「この日の受診内容と経路を証明してください」と言われた際に即答できる記録がない人
正当な記録に基づく申告であれば、数千円の電車代であっても堂々と還付を受ける権利があります。反対に、裏付けのない数字を乗せる行為は、精神的な不安と追徴課税という膨大なリスクを買い取る行為でしかありません。
【医療費控除 交通費 ばれる】に関するよくある質問(FAQ)
Q1:過去数年分の確定申告で交通費を適当に水増ししてしまいました。自首(修正申告)すべきでしょうか?
A1:速やかに自主的な「修正申告」を行うことを強く推奨します。税務署からの調査通知や指摘を受ける前に自主的に誤りを正して修正申告書を提出した場合、原則として過少申告加算税(10〜15%)は免除されます(納期限に応じた延滞税のみの納付で済みます)。税務調査で不正が露見した後に課されるペナルティと比較すると、精神的・金銭的負担は極めて小さくなります。
Q2:通院のために利用したSuicaやPASMOの履歴印字は、確定申告書に添付して提出する必要がありますか?
A2:提出の義務はありません。確定申告時には「医療費控除の明細書」に交通費をまとめて記載して提出すれば手続きは完了します。ただし、利用明細や通院メモは確定申告の期限から5年間、自宅で保管する義務があります。税務署から内容確認の要請があった際には提示を求められるため、捨てずに申告関係書類と一緒にファイリングしておいてください。
Q3:足腰の悪い高齢の親の通院に車で付き添いました。どうしてもガソリン代は認められないのでしょうか?
A3:現行の税法では一切認められません。たとえ公共交通機関の利用が著しく困難な身体状況であり、親族が善意で送迎を行った場合であっても、自家用車の燃料代や高速代、駐車場料金は「通院費」としての控除対象から完全に除外されています。もし車ではなく介護タクシーなどを手配して実費を支払い、領収書を受け取った場合であれば、医師の証明や状況に応じて控除対象として認められます。
Q4:通院時に薬局へ処方箋を出しに行くだけの交通費も医療費控除の対象になりますか?
A4:医師の診察を受けた当日ではなく、後日改めて医師から処方された医薬品を受け取るために調剤薬局へ向かった場合の交通費も、治療に必要な医薬品の購入に直接付随する費用として対象になります。ただし、医師の処方箋に基づかない一般的な市販薬(OTC医薬品など)をドラッグストアへ買いに行くための交通費は対象外となります。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、マイナポータルを通じた医療費通知情報の自動連携はますます精緻化し、個人の受診履歴と税務申告データの結びつきは不可逆的に強まっています。「目視のチェックだからすり抜けられる」「領収書不要だからいくらでも書ける」という前時代的な抜け道は、デジタル税務の監視網によって完全に塞がれたと考えるべきです。
医療費控除における交通費の申告で失敗しないための基準はシンプルです。「第三者に対して、日付・場所・目的・金額の整合性を即座に証明できるか」。この問いにイエスと答えられる費用だけを積み上げることこそが、最大の節税効果と法的な安全を両立させる唯一の正道です。 (出典: 医療 費 控除 交通 費 ばれる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。