【2026年最新】妊婦健診の医療費控除!補助券差額や交通費の真実
📌 【この記事の重要ポイントまとめ】
- 要点1:妊婦健診の自己負担額(補助券の差額)や通院のための公共交通機関運賃は、全額が医療費控除の対象として計上可能。
- 要点2:出産育児一時金(原則50万円)を差し引くのは「直接補填された出産費用」であり、年をまたいだ健診費用の差額まで削る必要はない。
- 要点3:還付金を最大化する鉄則は「夫婦のうち課税所得が高い側」からの申告であり、領収書の原本提出は不要(5年間の自宅保管が義務)。
妊婦健診の費用は医療費控除の対象になる?知っておくべき決定的なルール
結論から明確に言えば、妊婦健診の自己負担費用は医療費控除の対象です。国税庁が定める所得税基本通達において、医師による診療や治療、そして「妊娠と診断されてからの定期検診や検査費用」は、正当な医療費控除の対象として明確に位置付けられています。
それにもかかわらず、「妊婦健診は控除できない」という誤解がネット上などで散見される背景には、健康保険が適用されない自由診療であるという事実があります。風邪や骨折とは異なり、妊娠・出産は病気治療ではないため、3割負担などの公的医療保険は使えません。しかし、税法上の医療費控除は「保険適用か否か」ではなく、「医師等による診療・診察の対価であるか」を判断基準としています。したがって、全額自己負担であっても、医師や助産師の管理下で行われる定期健診は控除の枠組みにしっかり入るわけです。
ただし、窓口で支払った金額すべてが無条件に認められるわけではありません。地方自治体から交付される健診受診票(補助券)による割引額を差し引いた「実際に支払った自己負担額」のみが対象となります。制度の趣旨を正しく把握することが、適正な還付を受けるための第一歩です。

自治体補助券の差額・交通費・里帰り出産の実態|何が対象で何が除外か
妊婦健診において、妊娠初期から出産直前までに受ける健診回数は一般的に14回程度とされています。自治体から交付される補助券により一定額が助成されるものの、超音波検査の追加や各種血液検査、地域ごとの医療費相場の違いによって、数千円から1万円前後の窓口負担が生じるケースは珍しくありません。この妊婦健診における補助券の差額こそが、控除対象として積み上げるべき実費です。
さらに見落としがちなのが通院に関わる交通費です。国税庁の指針では、健診を受けるために直接要した「人的役務の提供に対する対価」、すなわち電車や路線バスなどの公共交通機関の運賃は、領収書が発行されない場合でも家計簿やエクセル等に通院日・経路・金額をメモしておくことで妊婦健診の交通費として医療費控除の対象になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健診窓口負担(補助券差額) | 1回あたり約2,000円〜15,000円(総額3万〜7万円) | 全額対象 | 自治体助成の超過分は確実に積み上げて申告すべき。 |
| 通院電車・バス代 | 往復数百円〜数千円 | 全額対象(領収書不要・メモ必須) | 同伴者分の運賃は原則不可だが、体調不良等で単独移動困難なら認められる実務例あり。 |
| タクシー代 | 1回あたり2,000円〜10,000円超 | 原則不可・緊急時や体調急変時のみ対象 | 陣痛時や深夜の急変、悪阻による歩行不能など「客観的必然性」が証明できれば控除可。 |
| 自家用車のガソリン代・駐車場代 | 燃料費実費・コインパーキング代 | 全額対象外 | 人的役務の対価ではないため税務上否認される。タクシー利用との判断の分かれ目。 |
| 里帰り出産に伴う長距離移動費 | 新幹線・飛行機代(数万円) | 原則対象外 | 実家への移動は「私的事情による帰省」と判断されるため、通院費として計上不可。 |
特に注意したいのが、地方への里帰り出産をめぐる経緯です。居住地から実家への移動費(新幹線代や航空運賃)は自己都合の帰省とみなされ控除対象外ですが、里帰り先の実家から現地の産科医療機関へ通った健診費用や局所的な通院交通費は当然に対象となります。また、里帰り先で自治体の補助券が直接使えず窓口で全額立替払いをした場合は、まず自治体窓口で「妊婦健診費用の受領委任払い・償還払い」を申請し、後から還付された補助金を除いた残りの持ち出し分を医療費控除に回す手順を踏む必要があります。
急な陣痛や深夜出血、重度悪阻といった妊婦健診や受診時のタクシー代(緊急時)については、領収書に加えて「当時の母子手帳の記載」や「受診記録」を照合できるようにしておくことが、税務署からの照会に対応する有力な自衛策となります。
一般に知られていない盲点とネットの誤解|妊娠検査薬が対象外になる法的理由
妊娠を意識した段階で誰もがドラッグストア等で購入する妊娠検査薬。千円前後の出費とはいえ、「妊娠の確認に使ったのだから医療費控除に入るのではないか」と考える方は少なくありません。しかし、現行の税法において妊娠検査薬が妊婦健診の医療費控除から対象外とされる明確な理由が存在します。
所得税法第73条および同施行令において、医療費控除の対象は「医師等による診療等を受けるため直接必要な費用」と厳格に定義されています。市販の妊娠検査薬は、あくまで本人がセルフチェックを行うための判断ツールに過ぎず、医師や医療従事者の指示・診断を直接構成する医療行為ではありません。税務当局の現場判断でも、「医師による確定診断のための診療費」とは明確に区別されており、単体での購入費は対象外として処理されます。ただし、排卵誘発剤の処方に伴い医師の管理下で指示された特定の検査キット等、診療計画に直結している特殊ケースを除き、市販検査薬を経費に算入することはできません。
一方、申告の実務手続きにおいて劇的な規制緩和が進んでいるのが領収書の取扱いです。かつては確定申告書にすべての原本を添付して提出する必要がありましたが、現在は妊婦健診の医療費控除において明細書の提出のみでよく、領収書の提出は不要となっています。納税者は医療機関名や支払額をまとめた「医療費控除の明細書」を提出すればよく、原本を税務署へ送付する手間はなくなりました。
ただし、ここで絶対に誤認してはならないのが「提出不要=保管不要」ではないという点です。税法上、確定申告期限の翌日から5年間の領収書保管義務が課されています。もし税務署から提示・提出を求められた際に原本を出せなければ、追徴課税のリスクを背負うことになります。万が一「領収書を紛失してしまった(領収書なし)」という事態に陥った場合は、医療機関の再発行(再発行不可の場合は「支払証明書」の発行依頼)や、クレジットカード明細・病院の診療明細書の突合によって支払事実を立証する手段を速やかに講じる必要があります。

【2026年最新】出産育児一時金と自己負担額の計算手順|いくら戻るのかをシミュレーション
出産前後の医療費控除を計算する際、最大のハードルとなるのが「出産育児一時金」の引き去り方法です。2023年4月に50万円へと引き上げられた出産育児一時金は、出産育児一時金の医療費控除の計算方法において極めて重要なウエイトを占めます。
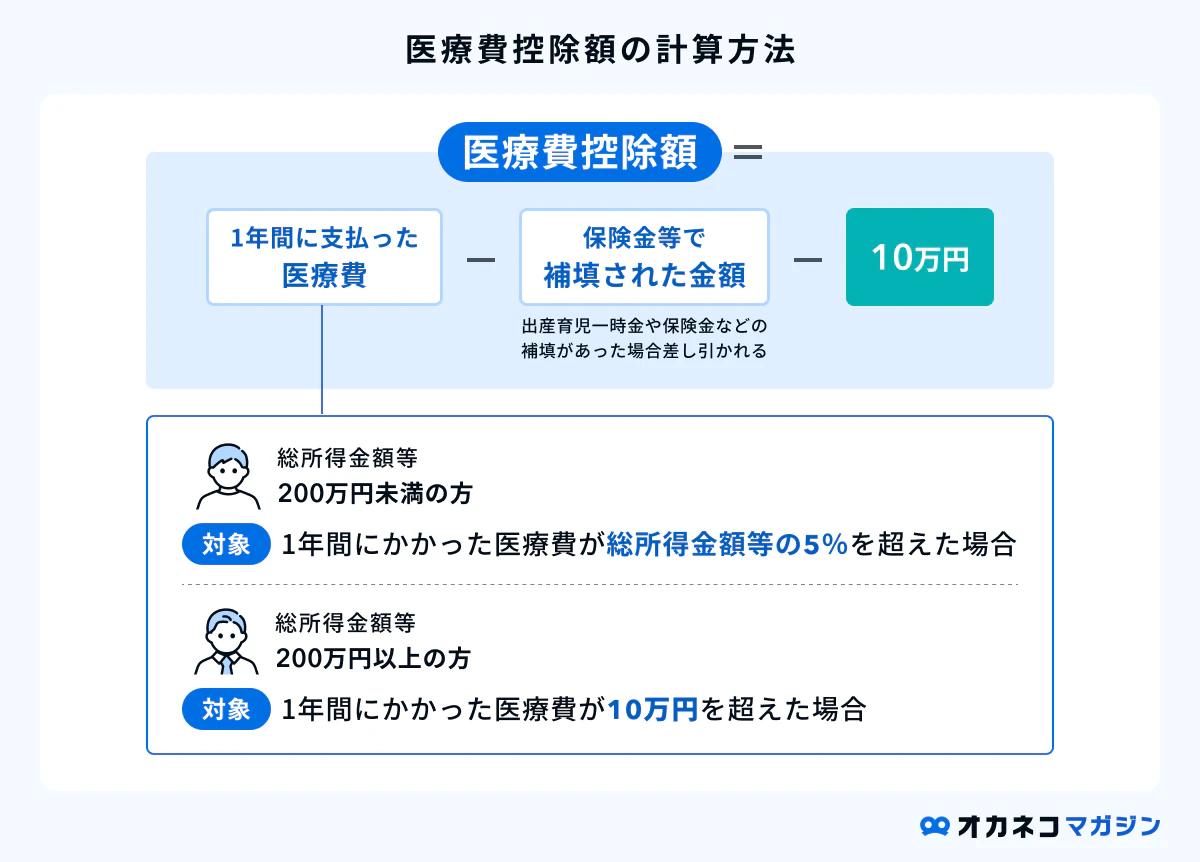
基本的な控除額の算出式は以下の通りです。
【医療費控除額】 = (1年間で支払った医療費の総額 - 保険金や一時金等で補填された金額) - 10万円(※総所得金額等が200万円未満の場合は総所得の5%)
ここで多くの人が陥る過誤が、「妊婦健診の自己負担額からも一時金の50万円を一括して差し引かなければならないのか」という疑問です。国税庁の通達によれば、補填金は「その給付の目的となった特定の医療費」から差し引くことが原則とされています。つまり、50万円の一時金は「分娩・入院費用」に対して支給されるものであり、分娩費用が一時金の額を上回っている(例:分娩入院費が65万円だった場合、差額の15万円が自己負担)のであれば、一時金の枠はそこで相殺し尽くされます。したがって、定期的に受けてきた妊婦健診の自己負担額(補助券差額)をさらに一時金から削る必要はありません。
特に「年またぎの出産」では劇的な節税効果が生まれます。医療費控除は毎年1月1日〜12月31日の「実支払いベース」で計算するため、例えば2025年秋から健診を受け、2026年2月に出産した場合、2025年中に支払った健診費用の自己負担額には、2026年に受け取る出産育児一時金を差し引く必要がありません(翌年支払う分娩費用の補填に充当されるため)。
では、実際に妊婦健診の自己負担額から医療費控除でいくら戻るのか、具体的なモデルケースで試算してみましょう。
【シミュレーションモデル】
・夫の給与年収:550万円(所得税率10%・住民税率10%=限界税率約20%)
・年間で支払った家族全体の医療費実費:42万円(健診差額6万円、不妊治療や歯科等16万円、妻の分娩自己負担20万円[一時金控除後])
・控除対象額:42万円 - 10万円 = 32万円
この場合、手元に戻る所得税の還付金は「32万円 × 10% = 32,000円」。さらに翌年度の住民税が「32万円 × 10% = 32,000円」減額されるため、世帯全体で合計64,000円の経済的メリットを享受できる計算になります。健診の細かな領収書を放置せず、正しく積み上げることが家計防衛に直結する証左です。
夫婦どちらが申告すべきか?確定申告書の書き方と申告現場のリアル
出産前後の共働き世帯から最も頻繁に寄せられる相談が、「妊婦健診の医療費控除は夫婦どちらが申告すべきか」という選択です。結論から言えば、原則として「その年において課税所得が高い(所得税率が高い)配偶者」から申告するのが最も有利です。
医療費控除は、自己の医療費だけでなく「生計を一にする配偶者その他の親族」のために支払った医療費も合算して申告できます。所得税は超過累進税率を採用しているため、例えば所得税率が5%の妻が申告するよりも、所得税率が20%の夫側で申告した方が、同じ30万円の控除枠であっても還付される税額は格段に跳ね上がります。
さらに現場のリアルな実態として見逃せないのが、「産休・育休による所得の減少」です。出産した女性は年の途中で産休に入り、育児休業給付金を受給するケースが多く見られます。雇用保険から非課税で支給される育児休業給付金は、そもそも所得税の課税対象にならないため、妻側の課税所得がゼロ、あるいは極端に低くなっている年が存在します。税金をそもそも納めていない状態の妻が医療費控除を申請しても、戻ってくる税金自体が存在しない(還付不能)という事態になりかねません。
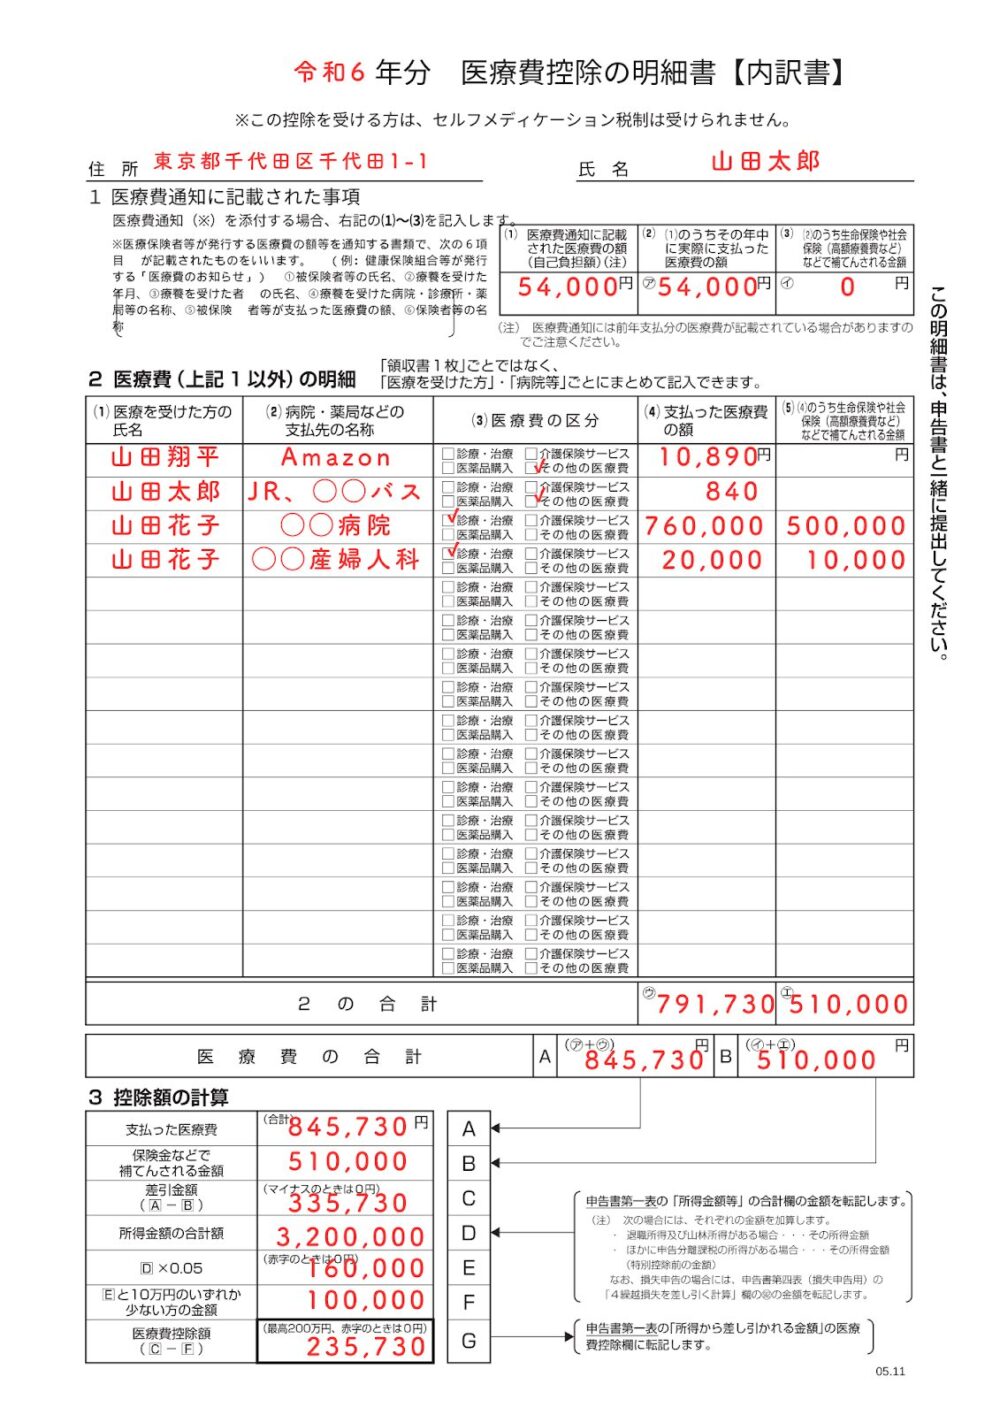
確定申告書の具体的な書き方と手順については、国税庁の「確定申告書等作成コーナー」を利用したe-Taxがデファクトスタンダードです。マイナンバーカードとマイナポータル連携を用いれば、保険適用分の医療費通知情報は自動取得されます。しかし、妊婦健診の自由診療負担分や交通費はマイナポータルに反映されないため、これらは手元で「医療費控除の明細書」に手入力していく必要があります。「医療を受けた方」「病院・薬局などの名称」「医療費の区分」「支払った医療費の額」を区分記載し、保険金等で補填された金額を正確に割り振ることで、スムーズに申告書が完成します。
【プロの結論】世帯資産を防衛する「向いている人・慎重になるべき人の判断基準」
家計の防衛戦略として医療費控除を検討するにあたり、無駄な事務負担を避けつつ最大の果実を得るための明確な判断基準を提示します。
【積極的に医療費控除を行うべき世帯】
・妊婦健診の追加検査や特別室料、無痛分娩費用などで自己負担が多額に膨らんだ人
・同一世帯内に高所得の稼ぎ手がおり、税率差による還付メリットをフルに享受できる家庭
・年末に健診費用を集中して支払い、出産が翌年にズレ込む「年またぎ出産」のケース
・家族全員の歯科矯正や他疾患の治療費を合算すると余裕で10万円のハードルを超える世帯
【申告に慎重になるべき、またはメリットが極端に薄い世帯】
・世帯全体の年間持ち出し医療費が10万円未満かつ所得200万円以上で、控除枠が発生しない人
・出産育児一時金で分娩費がほぼ賄われ、健診の差額も自治体助成内に収まり実質持ち出しが数万円以下の世帯
・休職や退職によって世帯全体の所得税がもともと非課税ラインにある場合(住民税の非課税限度額判定等への影響がない限り直接の還付はなし)
家族のライフステージが激変する妊娠期だからこそ、感情論やネットの不確かな伝聞に惑わされず、客観的な税制のルールに則って行動することが賢明な選択と言えます。
【医療費控除 妊婦健診】に関するよくある質問(FAQ)
Q1:妊婦健診の領収書を紛失した場合、医療費控除は諦めるべきですか?
A1:諦める必要はありません。まずは受診した産婦人科の窓口に相談し、「領収証明書」や「支払証明書」を発行してもらえるか確認してください(数百円程度の手数料がかかる場合があります)。また、再発行が難しい場合でも、母子健康手帳の受診記録、クレジットカードの決済明細、銀行口座の引き落とし履歴、病院の予約票などを突き合わせ、通院日と金額を客観的に証明できる資料を保存しておくことで、実務上認められるケースがあります。
Q2:里帰り出産のための新幹線代や飛行機代は医療費控除の対象になりますか?
A2:原則として対象外です。税法上、通院費として認められるのは「病気や負傷の治療、または診察を受けるために直接必要な交通費」に限られます。里帰り出産のための長距離移動は、実家で療養・育児支援を受けるという個人的な都合に基づく帰省移動とみなされるため、控除の対象には含まれません。ただし、里帰り先の実家から現地の病院へ通うための電車代やバス代は対象になります。
Q3:つわりが酷く歩行困難だったためタクシーで受診しました。これは認められますか?
A3:正当な理由と客観的必然性があれば認められます。国税庁の基準では「病状からみて電車・バス等の利用が不可能な場合」のタクシー代は医療費控除の対象とされています。重度の妊娠悪阻(点滴治療を受けた等)や切迫早産による絶対安静指示、出血・破水などの緊急時におけるタクシー利用は対象となります。申告時に事情を説明できるよう、母子手帳の記載や医師の指導内容、日時・区間が記載されたタクシー領収書をセットで保管してください。
Q4:確定申告で「医療費控除の明細書」を提出すれば、領収書は捨ててしまっても良いですか?
A4:絶対に捨ててはいけません。確定申告時の原本提出義務は撤廃されましたが、税務署から後日照会や提示を求められた場合に備え、確定申告期限の翌日から5年間の保存義務が法律で定められています。もし保管期間内に提示を求められ、領収書が提示できない場合は、控除の適用が取り消されて追徴税(過少申告加算税や延滞税)が課されるおそれがあります。ジッパー付きファイル等に年別で大切に保管してください。
まとめ:2026年の制度を活用して賢く家計を守るために
妊娠と出産は人生におけるかけがえのない慶事であると同時に、まとまった費用が動くライフイベントです。「妊娠は病気ではないから」と控除をあきらめてしまったり、自治体の補助券を使っているからと差額のレシートを破棄してしまったりするのは、家計にとって大きな損失となります。
補助券を差し引いた健診の窓口負担額、公共交通機関での通院費、やむを得ない緊急時のタクシー代など、制度の枠組みを正しく理解すれば、正当に認められる経費は決して少なくありません。特に共働き世帯では「所得の高い側から申告する」という基本を徹底するだけで、還付金と翌年の住民税軽減を合わせた節税インパクトは数万円から十数万円に達します。
領収書の保存ルールや出産育児一時金の差し引き基準など、最新の法的要件を正しく押さえ、日々の健診記録を丁寧に整理しておくこと。それが、これから生まれてくる新しい家族のためにも、最も確実でスマートな生活防衛策となります。 (出典: 医療 費 控除 妊婦 健 診(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。