出産手当金の計算で損しない!2026年最新早見表と受給額の真相
出産前後の収入が途絶える期間、働く女性の生活を根底から支える公的給付が「出産手当金」です。健康保険から支給される心強いセーフティネットですが、給付額を算出する根拠や入金までのプロセスを正確に把握できている人は決して多くありません。現場の取材では「会社任せにしていたら想定より10万円以上少なかった」「出産予定日がずれただけで手当の総額が変わって戸惑った」といった相談や困惑の声が頻繁に寄せられています。
2026年現在、働き方の多様化や社会保険の適用拡大が進み、正社員のみならずパートや派遣社員、あるいは退職を予定しているプレママにとっても制度の正しい理解は死活問題となっています。知っておかないと手元に残る現金に大きな差が生じる計算のからくり、出産日と受給額の知られざる関係、そして申請から着金までのリアルなスケジュールを、公式制度データと現場の実態調査を交えて網羅的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金の支給額は「直近12ヶ月の標準報酬月額の平均÷30×2/3」で機械的に算出され、出産日が予定日より遅れると支給日数が増えて受給総額も増額される。
- 要点2:初回振込は出産から「2〜4ヶ月後」が実態であり、申請の遅れや会社の処理漏れで家計がショートするケースが多いため産前・産後の分割申請や事前の資金計画が必須である。
- 要点3:退職後受給には「被保険者期間1年以上」「退職日に労務に服さない」など厳格な法律要件が存在し、最終出勤日の設定ミスによる受給資格喪失トラブルが多発している。
【2026年最新】産前産後休業手当の計算方法と標準報酬月額の仕組み
全国健康保険協会(協会けんぽ)や各企業の健康保険組合から支給される出産手当金は、産前産後休業中に給与が支払われない期間の所得保障を目的としています。法的な計算式は健康保険法第102条に基づき、全国一律のルールで定められています。
【出産手当金の基本計算式】
1日あたりの支給額 = 【支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額】 ÷ 30日 × 2/3
支給総額 = 1日あたりの支給額 × 産前産後休業で会社を休んだ日数
ここで多くの人が見落としがちなのが標準報酬月額という概念です。手取り額ではなく、基本給に各種手当(残業代、通勤手当、住宅手当など)を合算した「総支給額」をもとに決められる等級(協会けんぽでは第1級5万8千円〜第50級139万円)が計算の土台となります。
算出期間は「支給開始日以前の継続した12ヶ月間」です。もし転職などによって現在の健康保険への加入期間が12ヶ月に満たない場合は、以下のいずれか低い方の額が採用されます。
・当該被保険者の支給開始月以前の継続した各月の標準報酬月額の平均額
・前年度9月30日における全被保険者の標準報酬月額の平均額(協会けんぽの場合、例年およそ30万円〜32万円前後)
基本手当の対象となる期間は、原則として「産前42日(多胎妊娠の場合は98日)+産後56日+出産日当日」の計98日間です。非課税所得となるため所得税や住民税は課税されず、休業期間中は健康保険料や厚生年金保険料の免除措置も受けられるため、実質的な手取りベースでは従来の給与の約8割前後の生活水準が維持される仕組みです。

予定日のズレで金額が変わる?知っておくべき決定的な理由と計算の盲点
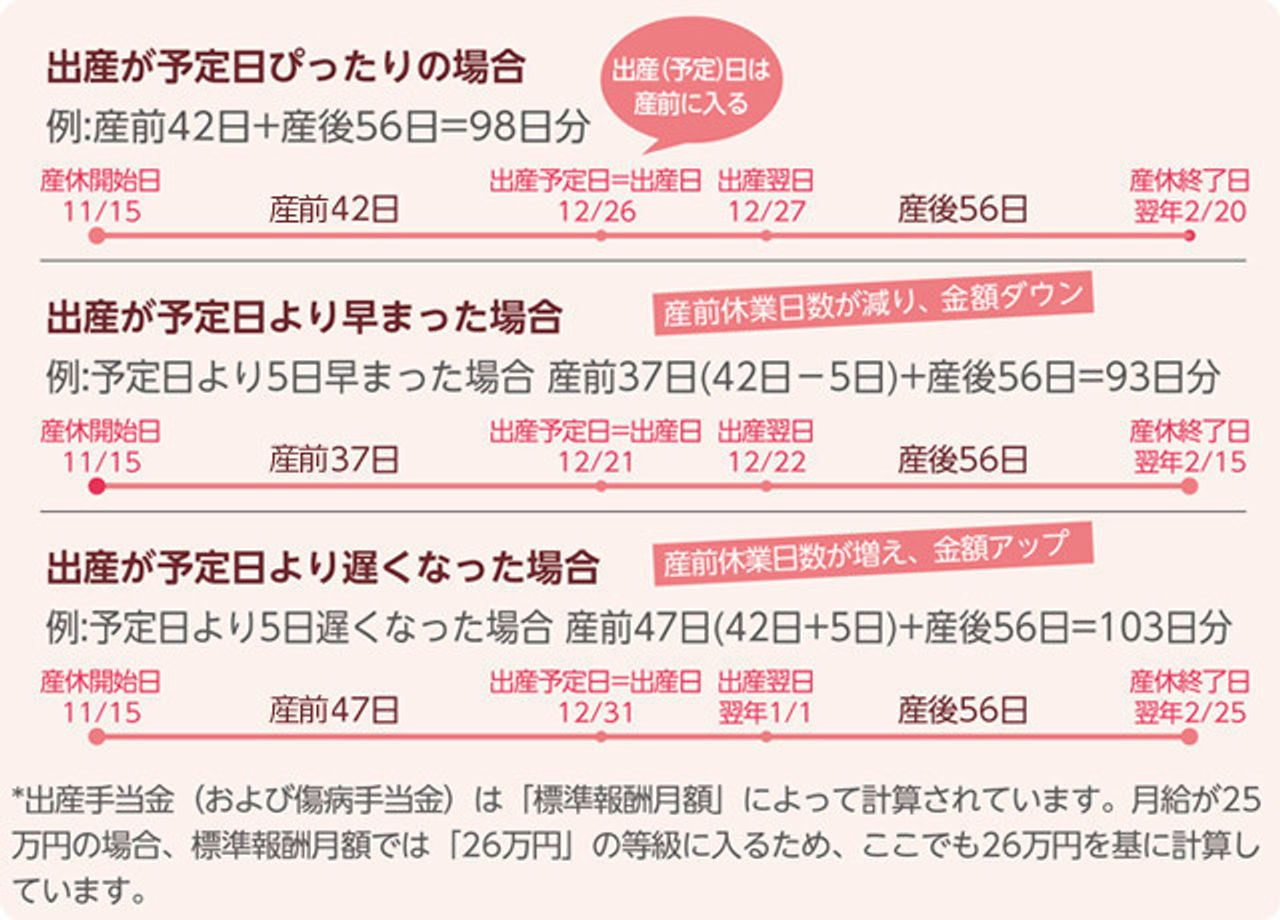
読者の間で最も疑問を持たれやすいのが、「出産日が予定日とズレた場合、受給額はどうなるのか」という点です。結論から述べると、出産予定日より出産が遅れた場合は支給額が増え、予定日より早く生まれた場合は支給額が減ります。
この差が生じる理由は、法律上の「産前期間」の定義にあります。健康保険法において産前休業は「出産予定日前の42日間」を起点としつつ、実際の出産日までの日数すべてを産前休業として認める設計になっています。一方で、産後休業は「実際の出産日の翌日から56日間」と厳格に固定されています。
・出産が予定日より遅れたケース(5日遅延):
産前42日 + 遅延分5日 + 出産日1日 + 産後56日 = 計104日分の支給となり、6日分多く手当金が受け取れます。
・出産が予定日より早まったケース(5日早産):
産前期間が短縮され、実際の産前37日 + 出産日1日 + 産後56日 = 計94日分の支給となり、予定通りの満額(98日分)より4日分減少します。
SNSや育児コミュニティでは「早く産んだら減額されて損をした気分になった」という嘆きの投稿が散見されます。しかし、手当金はあくまで「働けない日数を補填する生活補償」であるため、産前休暇に入ってから出産までの実日数をベースに日割り計算されるのが法的な真実です。この仕組みを理解していないと、出産前後の資金計画に数万〜十数万円の狂いが生じることになります。
【早見表】出産手当金の自動計算シミュレーションと月収別目安一覧
自身の標準報酬月額に応じた受給総額を直感的に把握できるよう、月収別の早見表をまとめました。出産育児一時金(原則50万円)や雇用保険から支給される育児休業給付金との違いについても併記しています。
| 平均月収(標準報酬月額) | 1日あたりの支給額 | 予定日通りの目安(98日分) | 制度の相違点・比較 |
|---|---|---|---|
| 20万円(標準報酬 200,000円) | 約4,444円 | 約435,512円 | 出産育児一時金(50万円・分べん費実費補填)とは別枠で満額受け取り可能。 |
| 26万円(標準報酬 260,000円) | 約5,778円 | 約566,244円 | 育児休業給付金(雇用保険・休業開始後6ヶ月間は支給率67%)へスムーズに移行。 |
| 32万円(標準報酬 320,000円) | 約7,111円 | 約696,878円 | 協会けんぽの平均水準。健康保険料免除と合わせ手取り減額ショックを大幅緩和。 |
| 41万円(標準報酬 410,000円) | 約9,111円 | 約892,878円 | 賞与(ボーナス)は標準報酬月額の算定に含まれない点に注意が必要。 |
※端数処理の規定により、実際の支給額は数円〜数十円単位で前後します。また、多胎児出産の場合は産前期間が98日となるため、合計154日分(約1.5倍強)の支給となります。
【実態検証】「支給が遅い理由」と利用者の生の声に見るリアルな資金繰り
ネット上の口コミや知恵袋で最も切迫した叫びとして挙がるのが、「出産手当金はいつもらえるのか?」「申請したのに数ヶ月経っても振り込まれない」という声です。取材班が当事者の手記や家計管理の実態を検証したところ、制度の構造的なタイムラグによる「無収入期間の長期化」が浮き彫りになりました。
「産休に入って給料が止まり、出産費用やベビー用品の購入で預金口座が目に見えて減っていきました。手当が入ったのは出産から3ヶ月半後。クレジットカードの引き落とし日前に親から一時的に借金せざるを得ませんでした」(都内・IT企業勤務・31歳女性の体験談)
支給が著しく遅れる背景には、以下の事務手続き上のハードルが存在します。
1. 申請書に医師・助産師の証明が必要であること
出産手当金支給申請書には、分べんを担当した医療機関による出産年月日や単胎・多胎の証明記入欄があります。退院時すぐに書いてもらえるケースもあれば、文書受付で2〜3週間を要する医療施設も珍しくありません。
2. 産後休業(56日)が終了してから会社が手続きを行う慣習
産前分と産後分をまとめて一括申請するのが一般的な実務フローです。産後56日が経過した時点で会社の人事担当者へ提出され、そこから会社側の証明記載(賃金支払状況の確認)を経て保険者(協会けんぽ等)に郵送・電子申請されます。
3. 健保組合の審査期間(2週間〜1ヶ月)
保険者に書類が到着後、内容の照合と審査が行われ、決定通知書が発送された数日後に指定口座へ振り込まれます。
この結果、「産休入りから振込まで最短でも3ヶ月、一般的なスケジュールでは4ヶ月近く無給状態が続く」という事態が発生します。当面の生活防衛策として、「産前分(42日分)」と「産後分(56日分)」を分けて申請する分割申請の活用や、最低でも月収の3〜4ヶ月分に相当する現金の生活防衛資金をあらかじめプールしておく計画性が不可欠です。
パート・派遣や退職後はもらえる?ネットの誤解と受給条件の境界線
「正社員ではないから出産手当金は出ない」「産休中に退職したら1円ももらえない」という言説がネット上で流布していますが、これらは重大な誤解です。健康保険の被保険者本人であれば、雇用形態に関わらず受給要件を満たすことが可能です。
社会保険の適用拡大に伴い、従業員51人以上の企業で週20時間以上勤務し、所定内賃金が月額8万8千円以上などの要件を満たして社会保険に加入しているパート・契約社員・派遣社員は、正社員と全く同一の計算基準で出産手当金の受給対象となります。
一方、極めてシビアな判断が求められるのが「退職後の受給条件」です。健康保険法第104条に規定される「資格喪失後の継続給付」を適用するには、以下の2つの絶対条件をクリアしなければなりません。
・被保険者期間の継続性:退職日までに健康保険の被保険者期間が「継続して1年以上」あること(任意継続や国民健康保険の期間は合算不可)。
・労務不能の客観的証明:退職日において「産前休業期間内(出産予定日前の42日以内)」に入っており、かつ退職日当日に仕事をしていない(出勤していない)こと。
現場で最も悲惨なのが、「退職日に挨拶回りのため出社した」「有給消化の最終日を退職日とし、その日に業務の引き継ぎでタイムカードを切ってしまった」というケースです。法律上、退職日にわずか1時間でも勤務実績があると「労務不能の状態ではなかった」と判定され、退職日以降のすべての受給権が剥奪されます。会社の人事担当者すらこの規定の厳格さを失念していることがあるため、当事者自身が退職日の労務状況を完全に排除する防衛策を取らなければなりません。

【プロの結論】キャリアと家計を守るための受給判断基準と社会保障リテラシー
女性の就業継続と少子化対策が国家規模で叫ばれる一方、公的保障の現場には「申請主義の壁」が立ちはだかっています。どれほど手厚い制度が存在しても、仕組みを知り正しく手続きを踏んだ者しかその恩恵に浴することはできません。
「出産を契機に退職すべきか、休業を取得して育児休業給付金まで受け取り職場復帰を目指すべきか」という分岐点において、金銭的メリットの差は歴然としています。出産手当金(約3ヶ月・月収の約67%)だけでなく、その後に控える育児休業給付金(原則180日間は月収の67%、その後50%支給)と社会保険料全額免除の恩恵をフルに享受した場合、手取り換算での総受給額は200万〜300万円規模に達します。
【おすすめできる人(制度を最大限生かせる条件)】
・現職での被保険者期間が1年以上あり、復職の意思を持って産休・育休を連続取得する人
・社内規定や就業規則を確認し、会社側と出産予定日・産休開始日のすり合わせが綿密にできている人
・産後数ヶ月間のキャッシュフローを可視化し、貯蓄の目減りに対して動揺せず対処できる人
【慎重な判断・事前相談が必要な人】
・出産直前に体調不良等でやむなく退職を検討しており、退職日の勤務実績が絡む人
・直近1年以内に複数回の転職を挟んでおり、社会保険の空白期間(1日でも未加入日がある等)が存在する人
・夫の扶養(健康保険の被扶養者)に入ったまま出産予定の人(被扶養者には出産手当金が支給されません)
受給資格の有無を自己判断で諦めるのではなく、必ず管轄の年金事務所や加入する健康保険組合の窓口へ足を運び、公式の納付履歴と被保険者記録を照合した上でライフプランの決断を下す姿勢が求められます。
【出産手当金の計算】に関するよくある質問(FAQ)
Q1:出産手当金に所得税や住民税などの税金はかかりますか?
A1:一切かかりません。健康保険法第62条により、出産手当金を含む公的医療保険の保険給付を受ける権利は非課税と定められています。翌年度の住民税を算出する際の基準所得にも合算されないため、手当金全額を生活費として活用できます。
Q2:出産手当金と出産育児一時金、育児休業給付金の違いは何ですか?
A2:目的と管轄が明確に異なります。「出産育児一時金(原則50万円)」は分べん費用の補填を目的とし、健康保険から誰でも受給可能です。「出産手当金」は産前産後の無給期間の所得保障(健康保険)です。「育児休業給付金」は産後休業終了後の育休期間中に雇用保険から支給される手当であり、受給資格や申請窓口がそれぞれ分かれています。
Q3:産前産後休業中に会社から一部給与が支給された場合はどうなりますか?
A3:会社から支払われた給与の日額が出産手当金の日額を下回る場合、その差額のみが支給されます。給与日額が出産手当金の日額を上回っている期間については、手当金の支給は停止されます。
まとめ:今後の動向と失敗しないための判断基準
公的医療保険のセーフティネットである出産手当金は、緻密な計算ロジックと厳格な法的手続きの上に成り立っています。標準報酬月額の決定要因、出産予定日のズレがもたらす支給日数の変動、そして退職時における労務不能要件の重要性を正しく理解することは、不測の減額トラブルや家計破綻を未然に防ぐ最大の防壁です。
給付金をあてにして資金ショートを起こさないためにも、医療機関での書類取り付け日程の確認や、事前の分割申請の検討など、主体的なスケジューリングを心がけましょう。制度のからくりを掌握し、経済的な不安を払拭した状態で穏やかな出産と育児のスタートを迎えてください。 (出典: 出産 手当 金 計算(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。