車両保険とは本当に必要か?2026年最新相場と損しない判断基準
自動車保険の見直しや新規加入の局面で、ドライバーを最も悩ませる選択肢が「車両保険を付帯すべきかどうか」という問題です。ネット上やカーオーナーの間では「保険料が倍近く跳ね上がる」「少々のキズで使うと等級が下がって大損する」といったネガティブな言説が根強く飛び交う一方で、近年の車両本体価格の上昇や先進運転支援システム(ADAS)の普及に伴う修理費高騰を受け、補償を外すリスクも跳ね上がっています。
自身の愛車が事故や自然災害、盗難などの被害に遭った際、その復旧費用をカバーしてくれるのが車両保険の本来の役割です。しかし、保険会社が提示するプランを言われるがままに契約すると、不要なコストを垂れ流すばかりか、いざという時に「使えない保険」になりかねません。一般型とエコノミー型の実質的な境界線、免責金額の賢い設定法、そしてプロが算出する損益分岐点を検証し、真に必要な選択肢を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険を「いらない」「もったいない」と感じる根本原因は、保険料の高さと等級ダウンによる翌年以降の支払い増という二重のコスト構造にある。
- 要点2:一般型とエコノミー型の最大の違いは「自損事故(単独事故)」や「当て逃げ」の補償有無であり、運転スキルと保管環境によって選択が分かれる。
- 要点3:2026年現在の車両構造ではセンサー破損による修理費が跳ね上がるため、「貯蓄額」「残債の有無」「車両時価額」の3軸で要否を客観的に見極める必要がある。
【真相解明】車両保険とは本当に必要か?「いらない」「もったいない」と囁かれる背景
なぜここまで「車両保険は不要」「入るだけもったいない」と主張するドライバーが多いのでしょうか。損害保険料率算出機構の最新統計を見ても、自動車保険(任意保険)全体の加入率が約88%に達しているのに対し、車両保険の付帯率は約60%前後にとどまり、約4割のドライバーが付帯を見送っている現実があります。
この背景にある最大の理由は、純粋な「保険料の割高さ」です。対人・対物賠償責任保険だけであれば年間2万〜4万円程度で収まるケースでも、車両保険(特にフルカバーの一般型)を加えるだけで年間保険料が6万〜12万円以上へ急伸します。とりわけ運転免許取得から間もない若年層や、事故リスクが高いと判定されるスポーツカーなどの高料率クラス車種では、保険料が20万円を超えることも珍しくありません。
行動経済学の観点から見ると、人間は「将来起こるかもしれない不確実な損失」よりも「毎月・毎年確実に手元から消えていく現金支出」に対して強い痛みを覚える性質(損失回避性)を持っています。「10年間無事故なら100万円近い掛け金がすべて無駄になる」という計算が頭をよぎるため、車両保険もったいないと言われる経緯が定着したのです。
さらに見過ごせないのが、車両保険は必要か不要かの真相をめぐる情報の非対称性です。後述する「等級ダウン事故」のルール改定以降、少額の板金修理で保険を使うと、翌年からの保険料値上げ分が修理代を上回る「保険を使ったせいでかえって損をする逆転現象」が頻発するようになりました。こうした体験談がSNSを通じて拡散され、「車両保険=高くて使えない無駄な出費」というレッテル貼りが加速したと言えます。

徹底比較|車両保険一般型とエコノミー型の決定的な違いと自損事故補償範囲
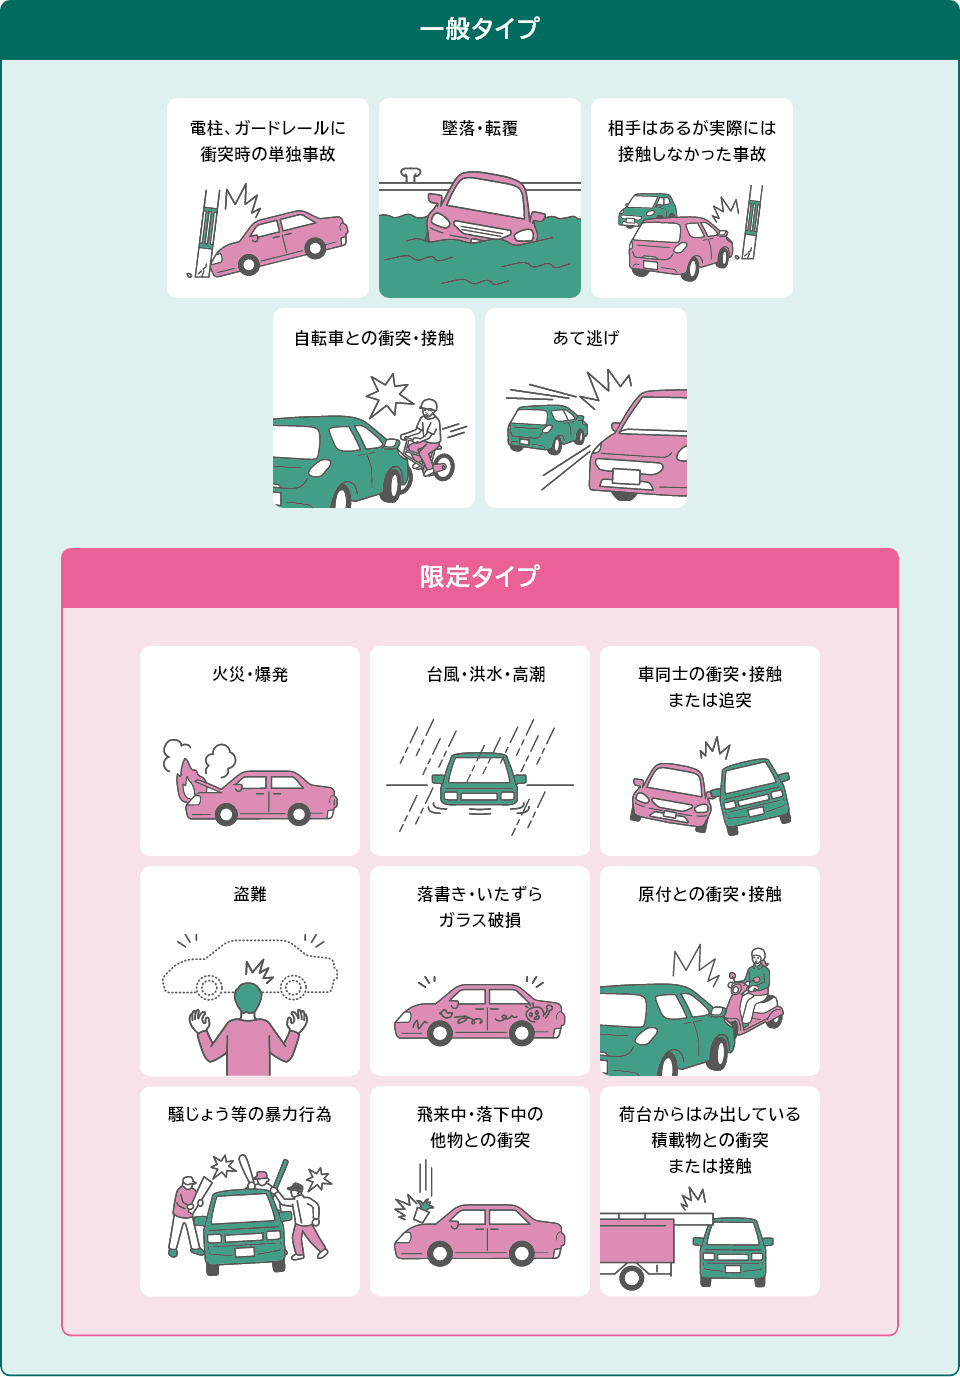
車両保険を検討する上で避けて通れないのが、「一般型(フルサポート型)」と「エコノミー型(車対車+限定危険型)」のプラン選択です。両者の差額は車種や等級によって年間2万〜5万円ほど生じるため、補償範囲の差を正確に把握しておく必要があります。
決定的な違いは、車両保険自損事故補償範囲と「当て逃げ」被害への対応です。一般型は電柱やガードレールへの衝突、脱輪、車庫入れ時の接触など、いわゆる単独事故(自損事故)を幅広くカバーしますが、エコノミー型ではこれらが原則として一切補償されません。また、相手方が特定できない当て逃げ事故も、エコノミー型では免責(保険金不払い)となるケースが大半です。
以下の比較表は、両タイプの補償範囲と2026年時点の相場傾向を整理したものです。
| 補償対象となる事故・損害事由 | 一般型(フルカバー) | エコノミー型(限定補償) | リスク判断と現場の留意点 |
|---|---|---|---|
| 車対車の衝突・接触(相手確認済) | ◯ 補償される | ◯ 補償される | 相手の登録番号・氏名の確認が成立条件 |
| 単独事故・電柱接触・脱輪(自損事故) | ◯ 補償される | × 補償されない | 初心者・ペーパードライバー最大の被災要因 |
| 当て逃げ(相手不明の駐車時損傷) | ◯ 補償される | × 補償されない | 青空駐車場や商業施設利用が多い場合は要警戒 |
| 火災・爆発・盗難・台風・水没 | ◯ 補償される | ◯ 補償される | ゲリラ豪雨・冠水害はエコノミーでも請求可能 |
| 飛び石被害(窓ガラス・フロント破損) | ◯ 補償される | ◯ 補償される | 1等級ダウン事故として扱われるケースが大半 |
| 地震・噴火・津波(特約なしの場合) | × 免責(対象外) | × 免責(対象外) | 補償には別途「地震特約」の加入が必須 |
| 保険料相場(普通車・10等級の目安) | 年間約65,000円〜 | 年間約38,000円〜 | エコノミー化で約35〜45%の節約が可能 |
車両保険一般型とエコノミー型の違いを俯瞰すると、エコノミー型のコストパフォーマンスの高さが際立ちます。豪雨による車両水没や盗難、飛び石によるフロントガラス破損といった「不可抗力による突発的損害」はエコノミー型でもカバーできるため、「もらい事故や天災には備えたいが、自損事故は自己責任と割り切れるベテランドライバー」にとっては極めて合理的な落としどころとなります。
【実態検証】車両保険を使うと損する理由|等級ダウンのデメリットと免責金額の目安
保険証券を手に持ちながら「せっかく加入しているのに、修理代金が出ても使えない」というジレンマに直面する契約者が後を絶ちません。これこそが、車両保険を使うと損する理由の核心です。
自動車保険のノンフリート等級制度では、車両保険を使って保険金を受け取ると、翌年度の契約が「3等級ダウン」(飛び石や盗難などの場合は1等級ダウン)します。さらに重要なのは、単に等級の数字が下がるだけでなく、ペナルティとして設定されている「事故有係数適用期間」が3年間課される点です。同じ15等級であっても、「無事故の15等級」と「事故有の15等級」では割引率に20%前後の大幅な開きが生じます。
例えば、ドアを壁にこすって修理見積もりが12万円だったと仮定します。車両保険を使って12万円を受け取ったとしても、翌年から3年間の保険料値上げ累計額が15万円に達する場合、実質的な収支は3万円のマイナスとなります。これが「車両保険は15万〜20万円以下の損害では使うな」と現場のプロが口を揃える理由です。
この等級制度の罠を回避しつつ、毎月の固定費を劇的に下げる鍵となるのが、車両保険免責金額設定の目安です。免責金額とは「自己負担する金額」の取り決めであり、「1回目:0円 / 2回目以降:10万円」とする一般的な設定から、「1回目:5万円 / 2回目:10万円」、あるいは「1回目から10万円」に引き上げることで、年間の車両保険料を10〜20%近く圧縮できます。
そもそも20万円未満の修理で保険を使わないのであれば、最初から「免責金額10万円」を設定しておくのが極めて実戦的です。小損害は割り切って自腹を切り、フレームの歪みや全損といった「家計が崩壊しかねない数百万円の大損害」にのみ保険を機能させるという本来のリスクマネジメント設計が成立します。

新車と中古車で分かれる命運|新車特約車両保険メリットと中古車に車両保険は必要かの境界線
車両保険の費用対効果は、契約車両の「経過年数(年式)」によって180度変わります。
新車購入時の最強カード:新車特約のメリット
ディーラーで新車を購入した際、営業担当者から強く推奨されるのが「車両新価特約(新車特約)」です。この特約の真骨頂は、事故によって修理費用が新車価格の50%以上(内外装・フレームの重大な損傷)に達した場合、全損扱いで新車代金が満額再支給される点にあります。
通常の車両保険では、購入から2年、3年と経つにつれて時価額が下落し、事故時の支払上限も目減りしていきます。しかし新車特約を付帯しておけば、納車半年で大破した場合でも、ローンの残債を清算しつつ新車に乗り換える原資を確保できます。残債リスクを抱えるフルローン購入者にとって、新車特約車両保険メリットは極めて高く、加入の優先度は最上位に位置付けられます。
中古車オーナーの落とし穴:中古車に車両保険は必要か?
一方、登録から7〜10年以上が経過した低年式車の場合、話は一変します。車両保険で設定される補償上限額(協定保険価額)は市場の減価償却データに基づいて機械的に算出されるため、年数が経った車両は時価額が20万〜40万円程度まで激減してしまうからです。
上限が30万円しか出ない保険に対して、年間4万〜5万円の保険料を支払うのは資産防衛の観点から合理的ではありません。大破した際に受け取れる保険金に対して支払うランニングコストが重すぎるため、中古車に車両保険は必要かという問いに対する現場の回答は、基本的に「不要、またはエコノミー型に限定する」がセオリーとなります。手元の貯蓄で同等の中古車を再購入できるのであれば、車両保険をスパッと削るのが最も賢明な節約術です。
2026年最新相場が突きつける修理費高騰の現実
ただし、近年の車両環境には新たな変数が加わっています。ADAS用ミリ波レーダーやカメラ、ソナーがバンパーやフロントガラスに埋め込まれた新型車が中古市場に流入しており、車両保険2026年最新相場を押し上げる要因となっています。以前なら5万円で直った軽微なバンパー擦り傷でも、センサー交換とエイミング(光軸調整・校正作業)により、修理代が25万〜40万円へ跳ね上がる事態が日常茶飯事となっています。電気自動車(EV)の駆動用バッテリー下部接触による「アッセンブリー全交換・200万円コース」も珍しくありません。年式が新しめの電子デバイス搭載車に乗る限り、車両保険の必要性は以前の世代よりも増しているのが現場の実情です。
【生の声と評判】車両保険ネットの反応と口コミ評判から見えた現場の教訓
大手SNSや知恵袋、自動車コミュニティに蓄積された利用者の一次情報には、机上のシミュレーションでは見えてこない「後悔のリアル」が刻まれています。車両保険ネットの反応と口コミ評判を精査すると、後悔のパターンは大きく二極化しています。
第一のパターンは、「外して大後悔した派」の生々しい告白です。都内在住の30代男性はコミュニティ掲示板で次のように語っています。
「『運転には自信があるし、年間6万円浮くなら』と車両保険を外して半年後、豪雨によるアンダーパスの冠水に巻き込まれてエンジンが完全に水没。廃車になったが、ローン残債240万円だけが手元に残った。あの時の6万円をケチった代償があまりにも重すぎる」
予期せぬゲリラ豪雨、台風による飛来物、コインパーキングでの当て逃げなど、ドライバーの運転技術では防ぎようのない被害に遭遇した時、車両保険を削った判断は致命的な経済的打撃となって跳ね返ってきます。
一方で、「付けて大後悔した派」の声も根強く存在します。地方都市の40代女性による投稿が典型例です。
「自宅の車庫入れでブロック塀にバンパーをぶつけ、修理代は14万円。車両保険を使おうと代理店に連絡したら『3等級下がって3年間の保険料が18万円高くなるので、自腹で直した方がいい』と言われた。使えない保険に毎年何万円も払っていた自分が情けない」
この二つの証言が示しているのは、車両保険の本質が「日常の小さなキズをカバーする道具」ではなく、「突発的に発生する壊滅的な経済損失から家計を守る防壁」であるという真実です。この心理的境界線を履き違えて加入している契約者ほど、強い不満と後悔を抱く傾向にあります。
【プロの結論】車両保険が必要な人・不要な人の判断基準
自動車リスクコンサルティングおよび家計防衛の観点から導き出される、車両保険の最終的な仕分け基準を提示します。迷いが生じた際は、感情論を排し、以下の客観的ステータスに自身の状況を照らし合わせてください。
車両保険を「必ず付けるべき」人の条件
- カーローンや残価設定ローン(残クレ)を利用中:万が一の全損事故で車を失った際、手元に車がない状態で数百万円の残債返済だけが続くリスクを回避するため。
- 急な出費に対応できる流動資産(貯蓄)が50万円未満:明日車が大破した場合に、現金で修理や代替車の調達が不可能な家計状況では必須のセーフティネット。
- 購入から3年以内の新車・高額輸入車:車両保険金額が高額に設定でき、かつ新車特約などの強力な補償オプションを活かせる期間にあるため。
- 運転歴の浅い同居家族(初心者)が運転する:統計上、免許取得後1年以内の単独事故発生率は突出して高く、一般型での防護が不可欠。
車両保険を「外しても問題ない(不要な)」人の条件
- 初度登録から8〜10年以上が経過した低年式車:協定保険価額が低く、全損しても支払われる保険金が数十万円程度にとどまるため。
- 手元の貯蓄からいつでも同等クラスの車両を一括購入できる:保険会社に手数料(付加保険料)を支払うより、貯蓄による「自己保険(自己防衛)」の方が長期的な期待値が高い。
- 日常の足として割り切っており、多少の擦り傷や凹みは修理せず乗り潰す方針:外観の復旧にこだわらないのであれば、車両保険の存在意義はほぼ消失する。
【車両保険とは】に関するよくある質問(FAQ)
Q1:車両保険で「自損事故」を起こした場合、警察への届け出は絶対に必要ですか?
A1:絶対に必要です。電柱やガードレールへの衝突、車庫入れ時の単独物損であっても、警察へ事故届を出して「交通事故証明書」を取り付けないと、保険会社は原則として保険金を支払いません。後から届け出ると現場検証が難航し、支払いが大幅に遅延・拒絶されるリスクがあるため、事故現場から即座に警察と保険会社へ一報を入れてください。
Q2:台風で屋根瓦が飛んできて車が凹んだ場合、等級はどうなりますか?
A2:台風、竜巻、洪水、高潮、落雷、火災、爆発、盗難、飛び石によるガラス破損などは「1等級ダウン事故」として処理されます。自損事故や車同士の衝突(3等級ダウン)に比べればペナルティは軽いものの、翌年度は1等級下がり、事故有係数が1年間適用されて保険料が上がる点には注意が必要です。
Q3:少しでも保険料を安く抑えて車両保険に入る裏ワザはありますか?
A3:最も即効性があるのは、「エコノミー型の選択」と「免責金額を1回目から10万円に設定する」組み合わせです。これだけで一般型・免責ゼロの設定に比べて年間保険料を半値近くまで削減できます。さらに「車対車免責ゼロ特約」を外し、契約距離区分(走行距離)や運転者限定特約(本人・配偶者限定)を厳密に見直すことで、補償のコアを残したまま大幅なコストダウンが可能です。
まとめ:2026年を生き抜くためのカーライフ防衛術
車両保険とは、愛車の「キズ修理代」を無邪気に肩代わりしてもらうための魔法の財布ではありません。その真価は、ローン破綻や突然の移動手段喪失といった「一撃で生活基盤を揺るがす致命的なリスク」を遮断するための防御盾にあります。
先進安全技術が高度化し、修理費用のベースラインが跳ね上がった現在、単に「もったいないから」と無防備に保険を外すのは極めて危険な賭けと言わざるを得ません。一方で、時価額の低い愛車に漫然とフルカバーの保険料を払い続けるのも、家計にとっては無意味な損失です。
自らの貯蓄水準、ローンの残債、そして車種の特性を冷徹に天秤にかけ、「壊滅的打撃に備える免責10万円設定」や「不可抗力に絞ったエコノミー型」を主体的に選び取ること。それこそが、コストを最小化しつつ安心を最大化する、これからの賢明なドライバーに求められる選択眼です。 (出典: 車両 保険 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。